
Deepfakes in der Gebäudeversicherung: So erkennen Versicherer manipulierte Schadenfotos nach Sturm, Hagel und Wasserschaden
Nach dem Unwetter melden sich Tausende Versicherte binnen weniger Tage: Foto vom Dach, Foto vom Keller, Foto von der Zimmerdecke. Für Gebäudeversicherer sind Bilder längst der wichtigste Schadenbeleg und genau deshalb ein attraktives Ziel. Denn KI-Tools machen es leicht, aus einem kleinen Schaden einen großen zu machen, aus einem alten Schaden einen neuen oder aus einem unbeschädigten Dach ein hagelzerstörtes. Veränderte Schadenbilder gab es schon vor KI. Neu ist, wie einfach und überzeugend sie sich heute erzeugen lassen.
Die Ausgangslage: Viele Schäden, viele Bilder, wenig Zeit
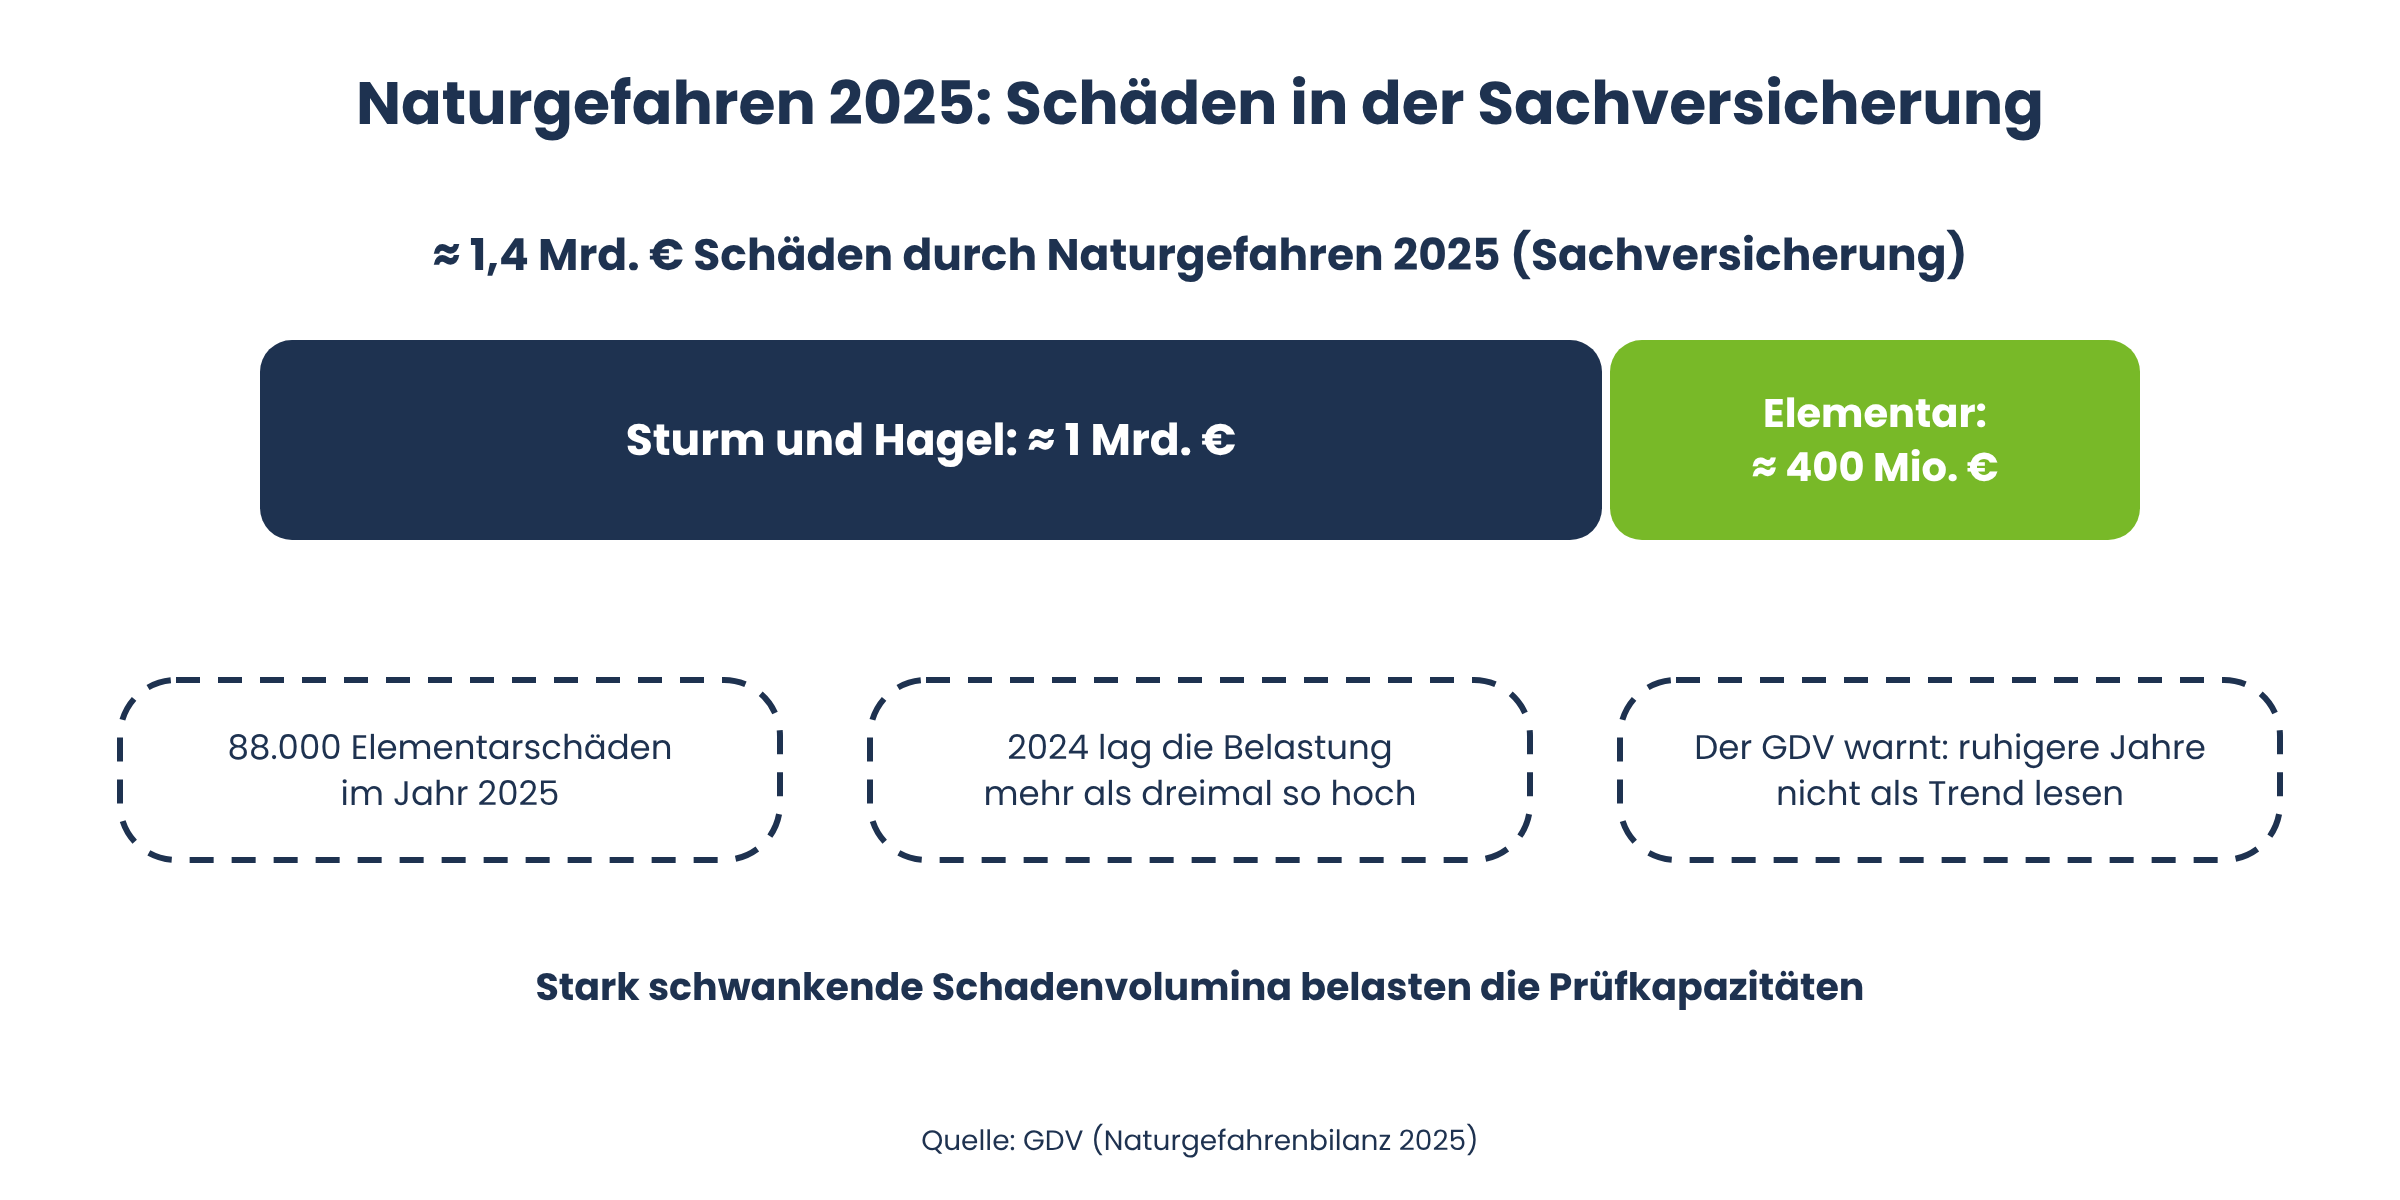
Gebäudeversicherer arbeiten mit stark schwankenden Schadenvolumina. Das zeigt ein Blick auf die Naturgefahren:
Große Schwankungen: Laut GDV verursachten Naturgefahren 2025 in der Sachversicherung Schäden von rund 1,4 Milliarden Euro, davon rund eine Milliarde Euro durch Sturm und Hagel und rund 400 Millionen Euro durch Elementarschäden bei etwa 88.000 Schäden. 2024 lag die Belastung mehr als dreimal so hoch. Der GDV warnt ausdrücklich davor, ruhigere Jahre als Trend zu lesen.
Viele kleine und mittlere Schäden: Der GDV beschreibt Sturm- und Hagelereignisse als Ereignisse, die viele Gebäude gleichzeitig treffen, aber häufig eher kleinere und mittlere Schäden an Dächern, Fassaden oder Fenstern verursachen. Der durchschnittliche versicherte Elementarschaden lag 2025 bei rund 4.700 Euro, bei Sturm und Hagel bei rund 2.100 Euro.
Steigende Elementarversicherung: Ende 2025 verfügten rund 59 Prozent der Wohngebäude in Deutschland über Elementarschutz; die Versicherungsdichte nimmt zu. Je mehr Gebäude abgesichert sind, desto mehr Meldungen und Belege landen bei einem Extremereignis in den Schadenabteilungen.
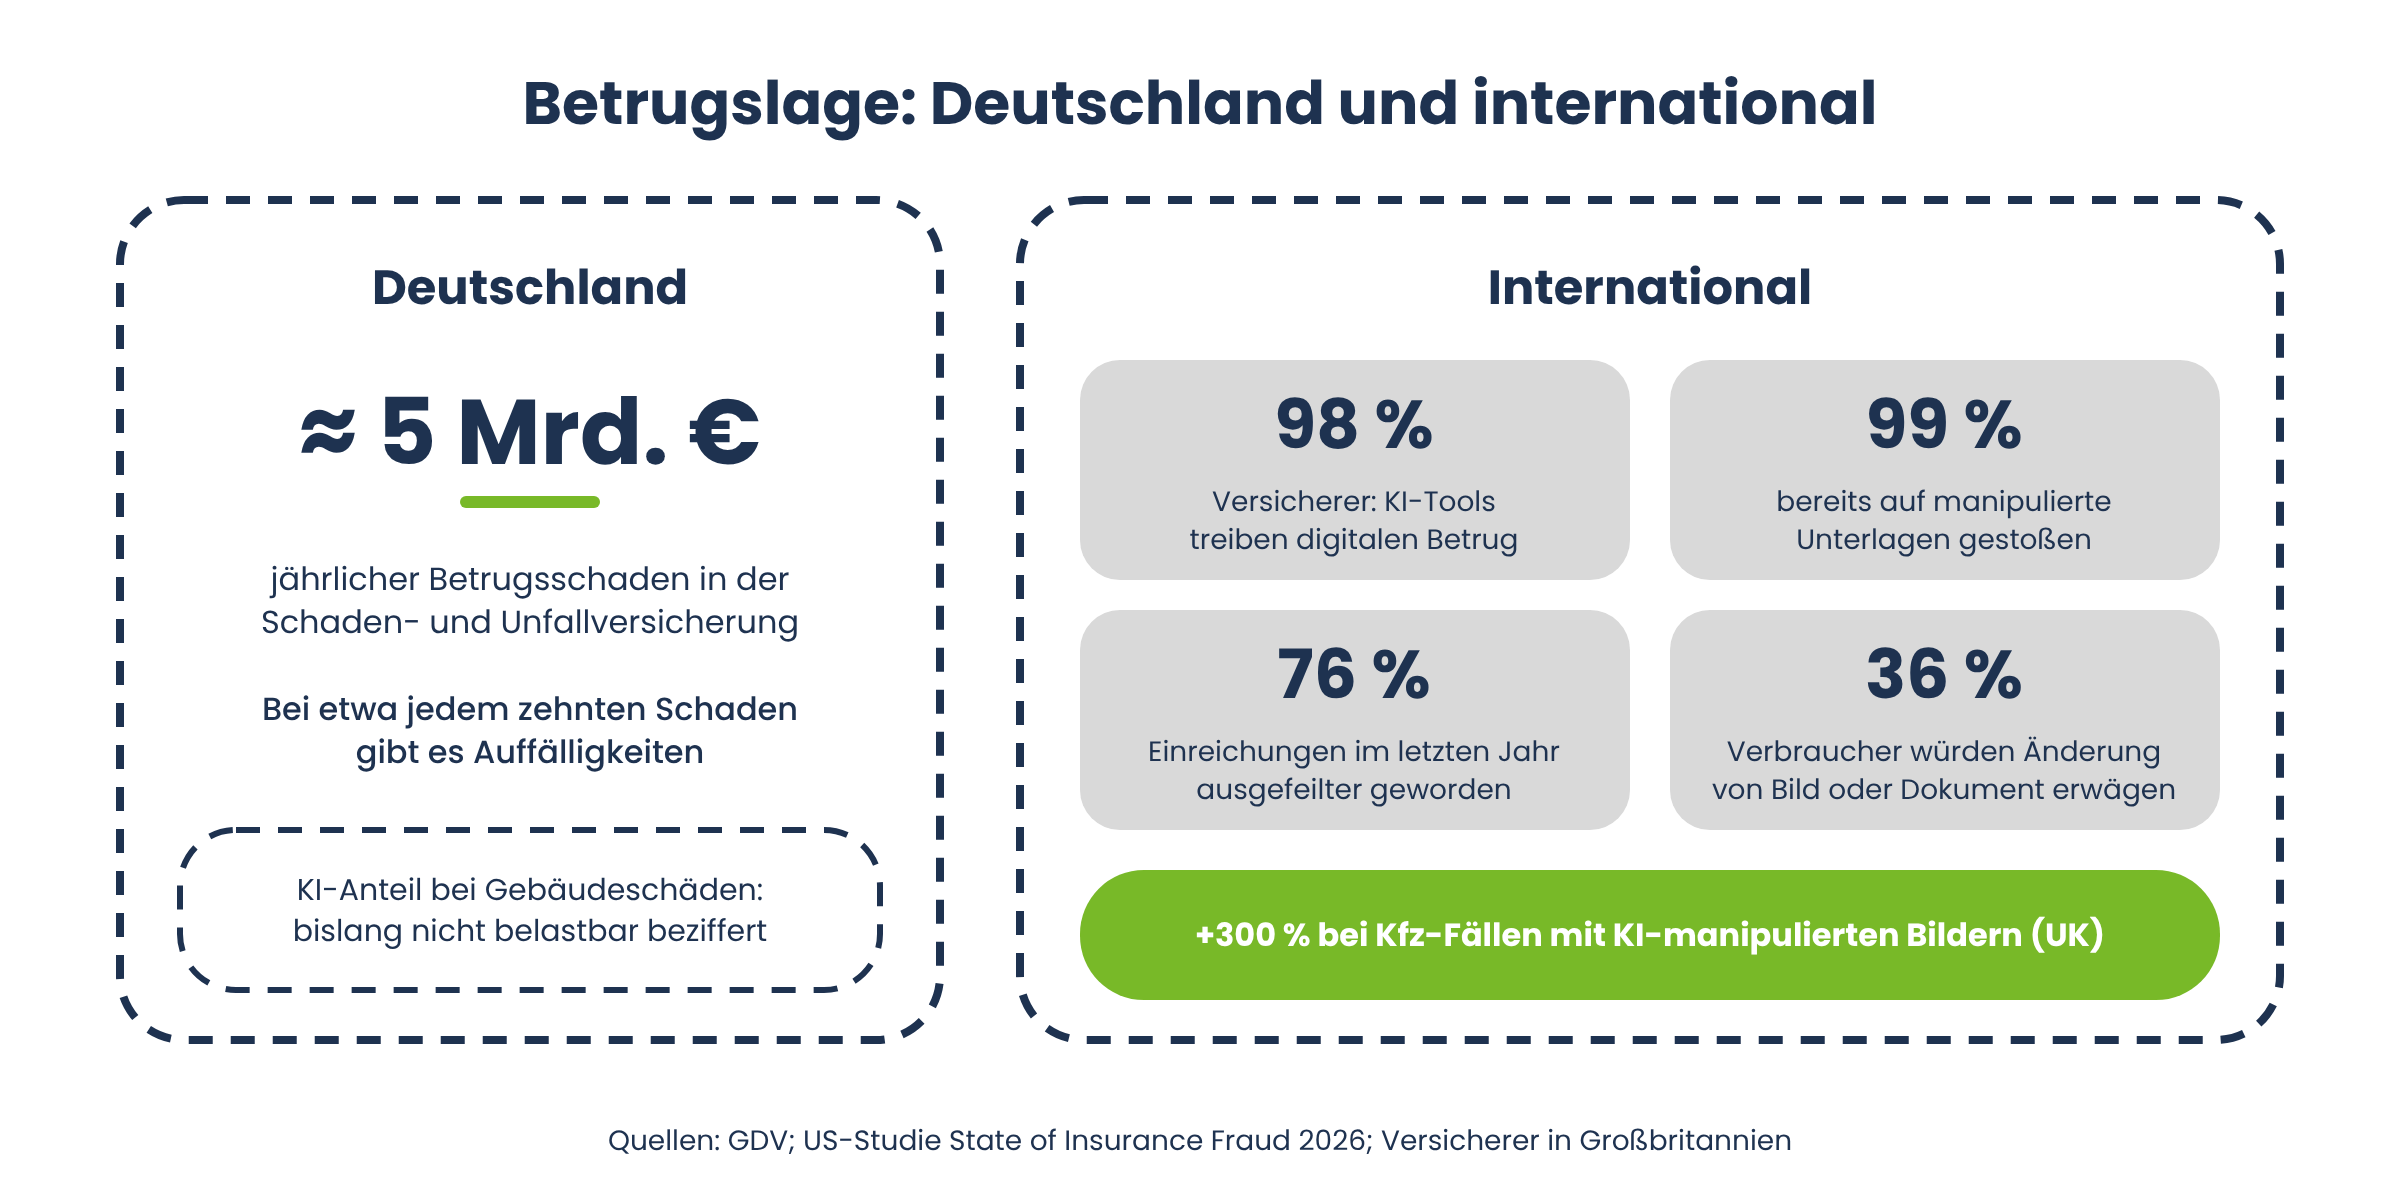
Dazu kommt die Betrugslage: Der GDV schätzt den jährlichen Schaden durch Versicherungsbetrug in der Schaden- und Unfallversicherung auf rund fünf Milliarden Euro; bei etwa jedem zehnten Schaden gibt es Auffälligkeiten. Wie stark KI diesen Anteil bei Gebäudeschäden erhöht, ist für Deutschland bislang nicht belastbar beziffert. Die Richtung zeigen internationale Zahlen:
Laut der US-Studie State of Insurance Fraud 2026 stimmen 98 Prozent der Versicherer zu, dass KI-Bearbeitungstools digitalen Betrug antreiben; 99 Prozent sind bereits auf manipulierte oder KI-veränderte Unterlagen gestoßen.
76 Prozent sagen, manipulierte Einreichungen seien im letzten Jahr ausgefeilter geworden und 36 Prozent der befragten Verbraucher würden erwägen, ein Schadenbild oder Dokument digital zu verändern.
In Großbritannien meldeten Versicherer einen Anstieg von 300 Prozent bei Kfz-Schadenfällen mit KI-manipulierten Fahrzeugbildern. Das Muster ist auf Gebäudeschäden übertragbar: gleiche Werkzeuge, gleiche Einreichungswege.
Warum die Gebäudeversicherung besonders anfällig ist
Für Betrugsversuche mit Bildern bietet die Sparte mehrere Angriffspunkte:
Kumulereignisse: Nach Sturm, Hagel oder Starkregen gehen innerhalb kurzer Zeit extrem viele Meldungen ein. Gutachter sind knapp, Bilder werden zum wichtigsten Beleg – und Prüfkapazitäten sind der Engpass.
Hoher Anteil digitaler Meldungen: Schäden werden per App, Portal oder E-Mail gemeldet, oft mit Handyfotos ohne Kontrolle der Aufnahmesituation.
Schwer zu kontrollierende Schadenbilder: Dachschäden sind für Laien und Sachbearbeitung schwer zu beurteilen; Wasserflecken, Risse oder Feuchteschäden lassen sich per KI glaubwürdig einfügen.
Schwellenwerte: In vielen Häusern ist eine Tiefenprüfung erst ab einer bestimmten Schadenhöhe vorgesehen. Genau im Bereich der häufigen kleinen und mittleren Schäden entsteht dadurch ein Blindfleck.
Typische Betrugsmuster: Juristische Übersichten nennen für Wohngebäudeversicherungen unter anderem überhöhte Inventarlisten, fingierte Einbruchspuren sowie manipulierte Brand- oder Wasserschäden. KI liefert dafür heute die passenden Bilder und Dokumente.
Fälschungsszenarien im Schadenalltag
Wer typische Szenarien kennt, kann Prüfpunkte gezielt setzen:
Dach- und Hagelschaden: Ein realer, kleiner Schaden wird per KI-Inpainting vergrößert, zusätzliche Dellen oder Ziegelschäden werden ergänzt, oder ein altes Foto eines früheren Schadens wird als aktueller Hagelschaden eingereicht.
Wasserschaden und Keller: Wasserflecken, Schimmel oder Pegelstände werden digital eingefügt. Alternativ werden Bilder von Überschwemmungen aus Medien und sozialen Netzwerken verwendet, die gar nicht das eigene Gebäude zeigen.
Brand- und Einbruchsschäden: Rußspuren, Aufbruchspuren an Türen und Fenstern oder beschädigte Gegenstände werden erzeugt oder verstärkt.
Wiederverwendung: Dasselbe Foto taucht in mehreren Vorgängen, unter anderen Namen oder bei mehreren Versicherern auf – zugeschnitten, gespiegelt oder anders skaliert.
Verschleierung: Metadaten werden gelöscht oder geändert, das fertige Bild wird vom Bildschirm abfotografiert.
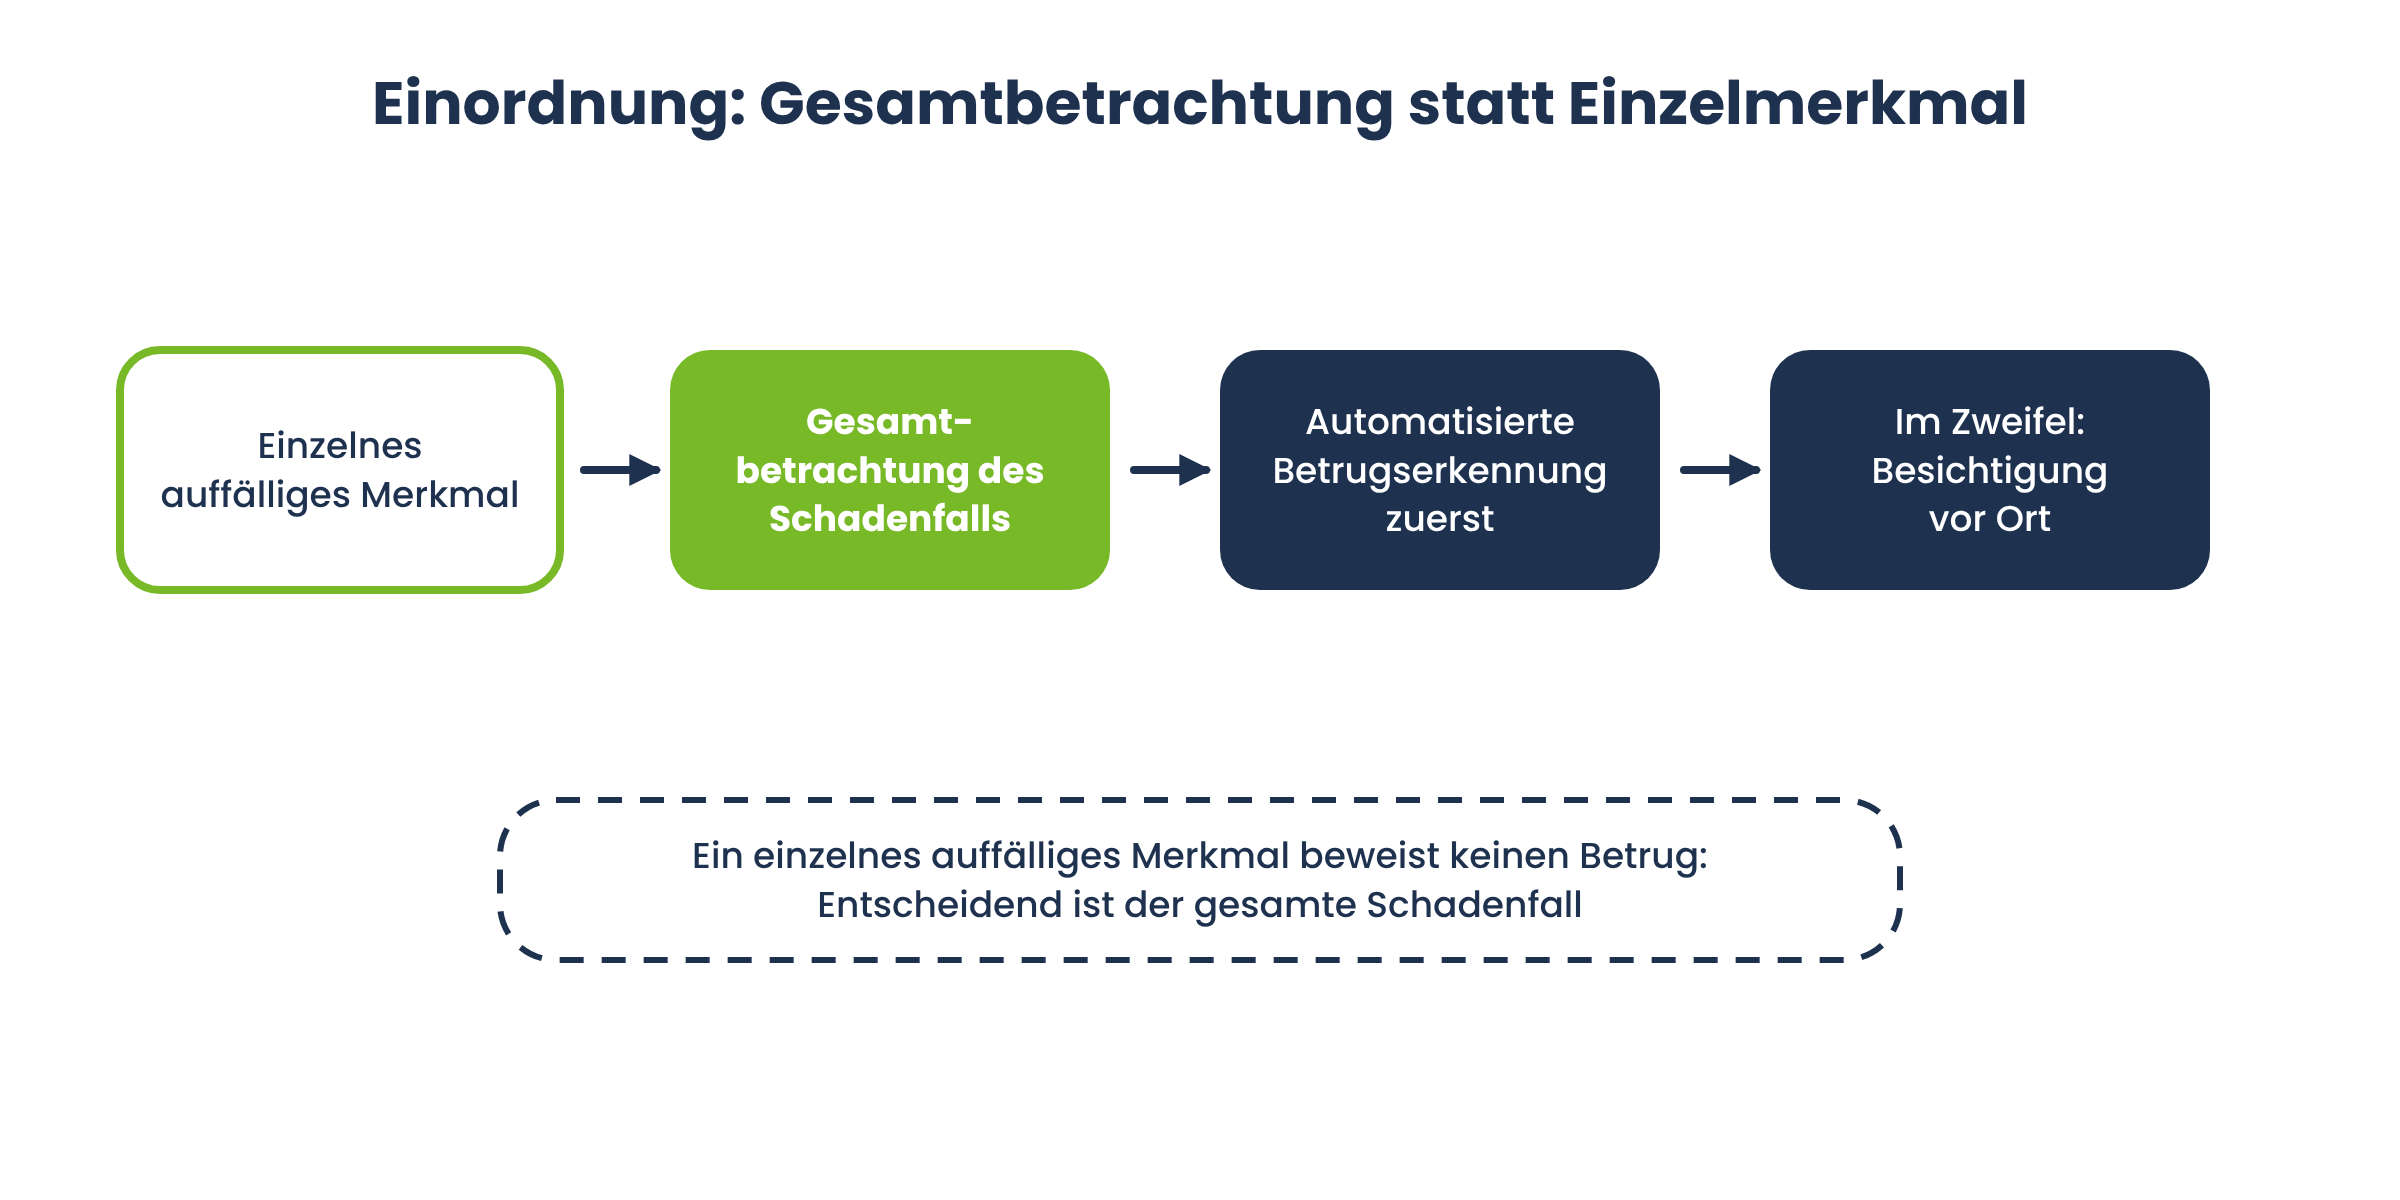
Wichtig ist die Einordnung: Ein einzelnes auffälliges Merkmal beweist keinen Betrug. Entscheidend ist die Gesamtbetrachtung.
Checkliste: 5 Schritte zur Absicherung der Bildprüfung in der Gebäudeversicherung
Schritt 1: Jedes Bild automatisch prüfen – auch in der Großschadenlage. Die forensische Analyse läuft beim Upload, nicht erst bei Verdacht. Unauffällige Bilder laufen durch, auffällige gehen in eine Prüfqueue. So bleibt der Prozess auch bei Tausenden Meldungen nach einem Unwetter beherrschbar.
Schritt 2: Metadaten mit dem Schadenhergang abgleichen. Passt der Aufnahmezeitpunkt zum gemeldeten Ereignis? Passt der Aufnahmeort zur versicherten Adresse? Fehlen Metadaten oder widersprechen sie den Angaben, ist das ein Signal für die Tiefenprüfung.
Schritt 3: Doubletten über Vorgänge hinweg erkennen. Altschäden, Mehrfacheinreichungen und Serien erkennst Du nur, wenn Bilder über Vorgänge hinweg verglichen werden, auch zugeschnitten, skaliert oder in anderem Format. Mehr dazu in unserem Beitrag Mit fraudify doppelte Bilder finden.
Schritt 4: Rückwärtssuche im Netz. Nach Flut- und Hagelereignissen kursieren massenhaft Bilder in Medien und sozialen Netzwerken. Eine automatisierte Rückwärtssuche zeigt, ob ein eingereichtes Foto bereits anderswo existiert.
Schritt 5: Erklärbare Ergebnisse, steuerbare Regeln und gezielter Gutachtereinsatz. Ein Regelwerk legt fest, ab welchen Auffälligkeiten eskaliert wird. Die Technik begründet ihre Einschätzung, und Gutachter sowie Sachbearbeitung entscheiden dort, wo es nötig ist, statt flächendeckend.
So unterstützt die fraudify Bildforensik Gebäudeversicherer
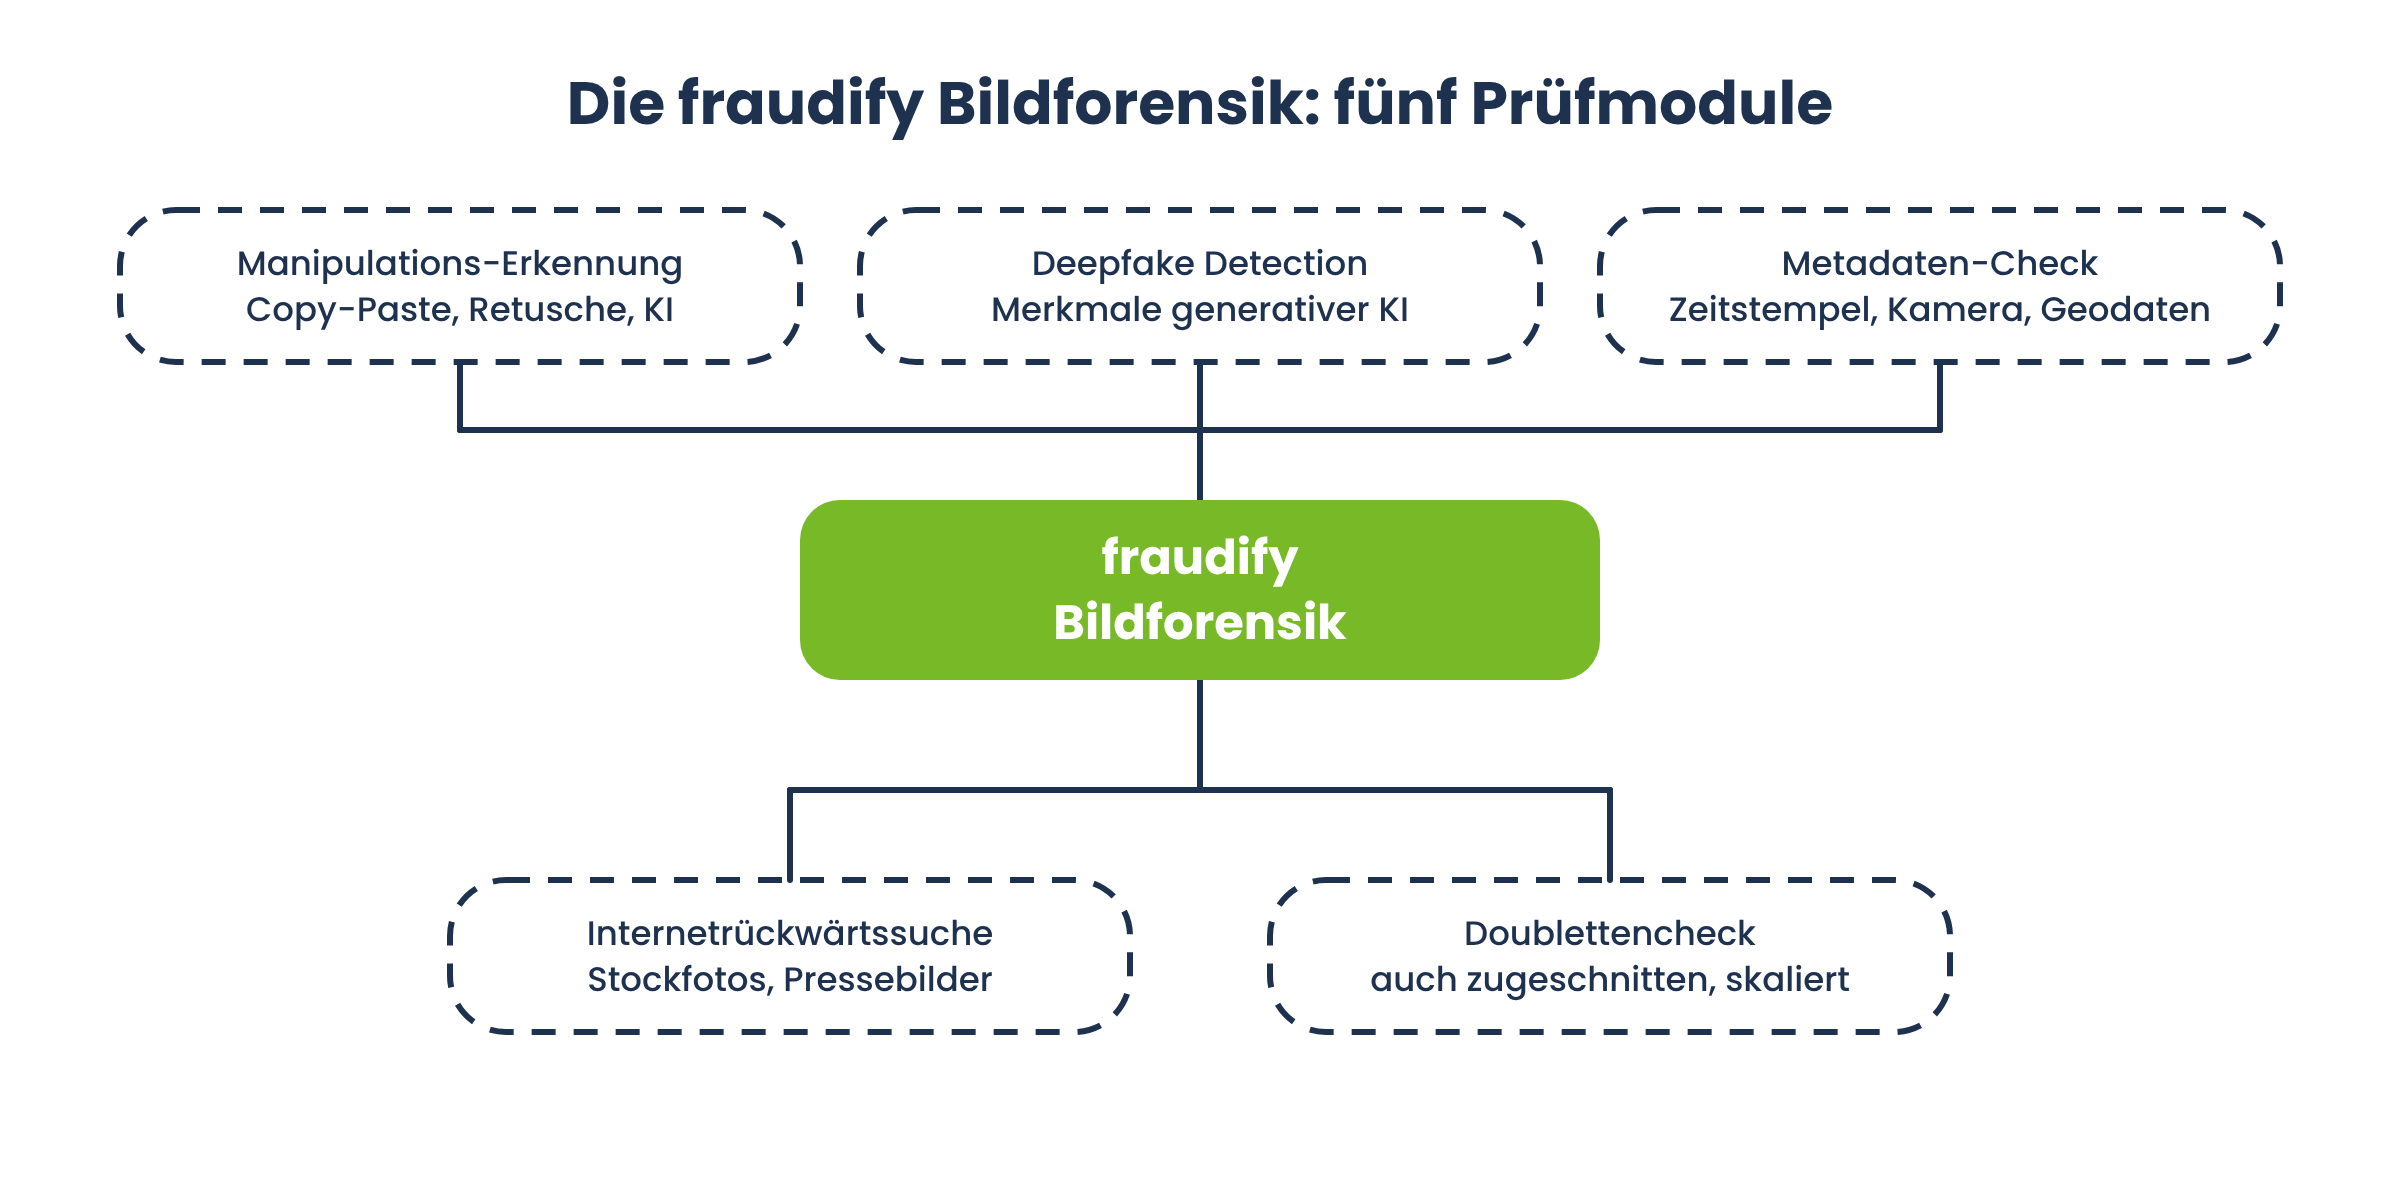
Die fraudify Bildforensik bildet diese Schritte in einer Lösung ab:
Manipulations-Erkennung: Copy-Paste, Retusche und Weichzeichnung, kombinierte Bildquellen und KI-Manipulationen.
Deepfake Detection: Prüfung auf typische Merkmale generativer KI in Licht, Schatten, Texturen, Details und Dateistruktur.
Metadaten-Check: Zeitstempel-Manipulationen, unplausible Kameradaten, Software-Hinweise und Geodaten.
Internetrückwärtssuche: Stockfotos, Pressebilder, Mehrfachverwendungen und manipulierte Varianten.
Doublettencheck: Auch zugeschnittene, skalierte oder anders formatierte Varianten desselben Bildes.
Im Alltag der Schadenabteilung sind drei Eigenschaften entscheidend:
Explainable AI: Bewertungen sind nachvollziehbar – gegenüber Kunden, Revision und Aufsicht.
Hybrid und multimodal: fraudify kombiniert KI-gestützte Verfahren mit klassischen forensischen Techniken und wertet verschiedene Bildinformationen gemeinsam aus.
Steuerbare Regeln und flexible Integration: Prüfparameter lassen sich anpassen. Der Betrieb ist in der Cloud oder On-Premises möglich, die Anbindung erfolgt über Schnittstellen (APIs) in bestehende Schadensysteme.
Für die Entwicklung erhielt fraudify 2024 den Innovationspreis der Assekuranz in der Kategorie Kundenerlebnis.
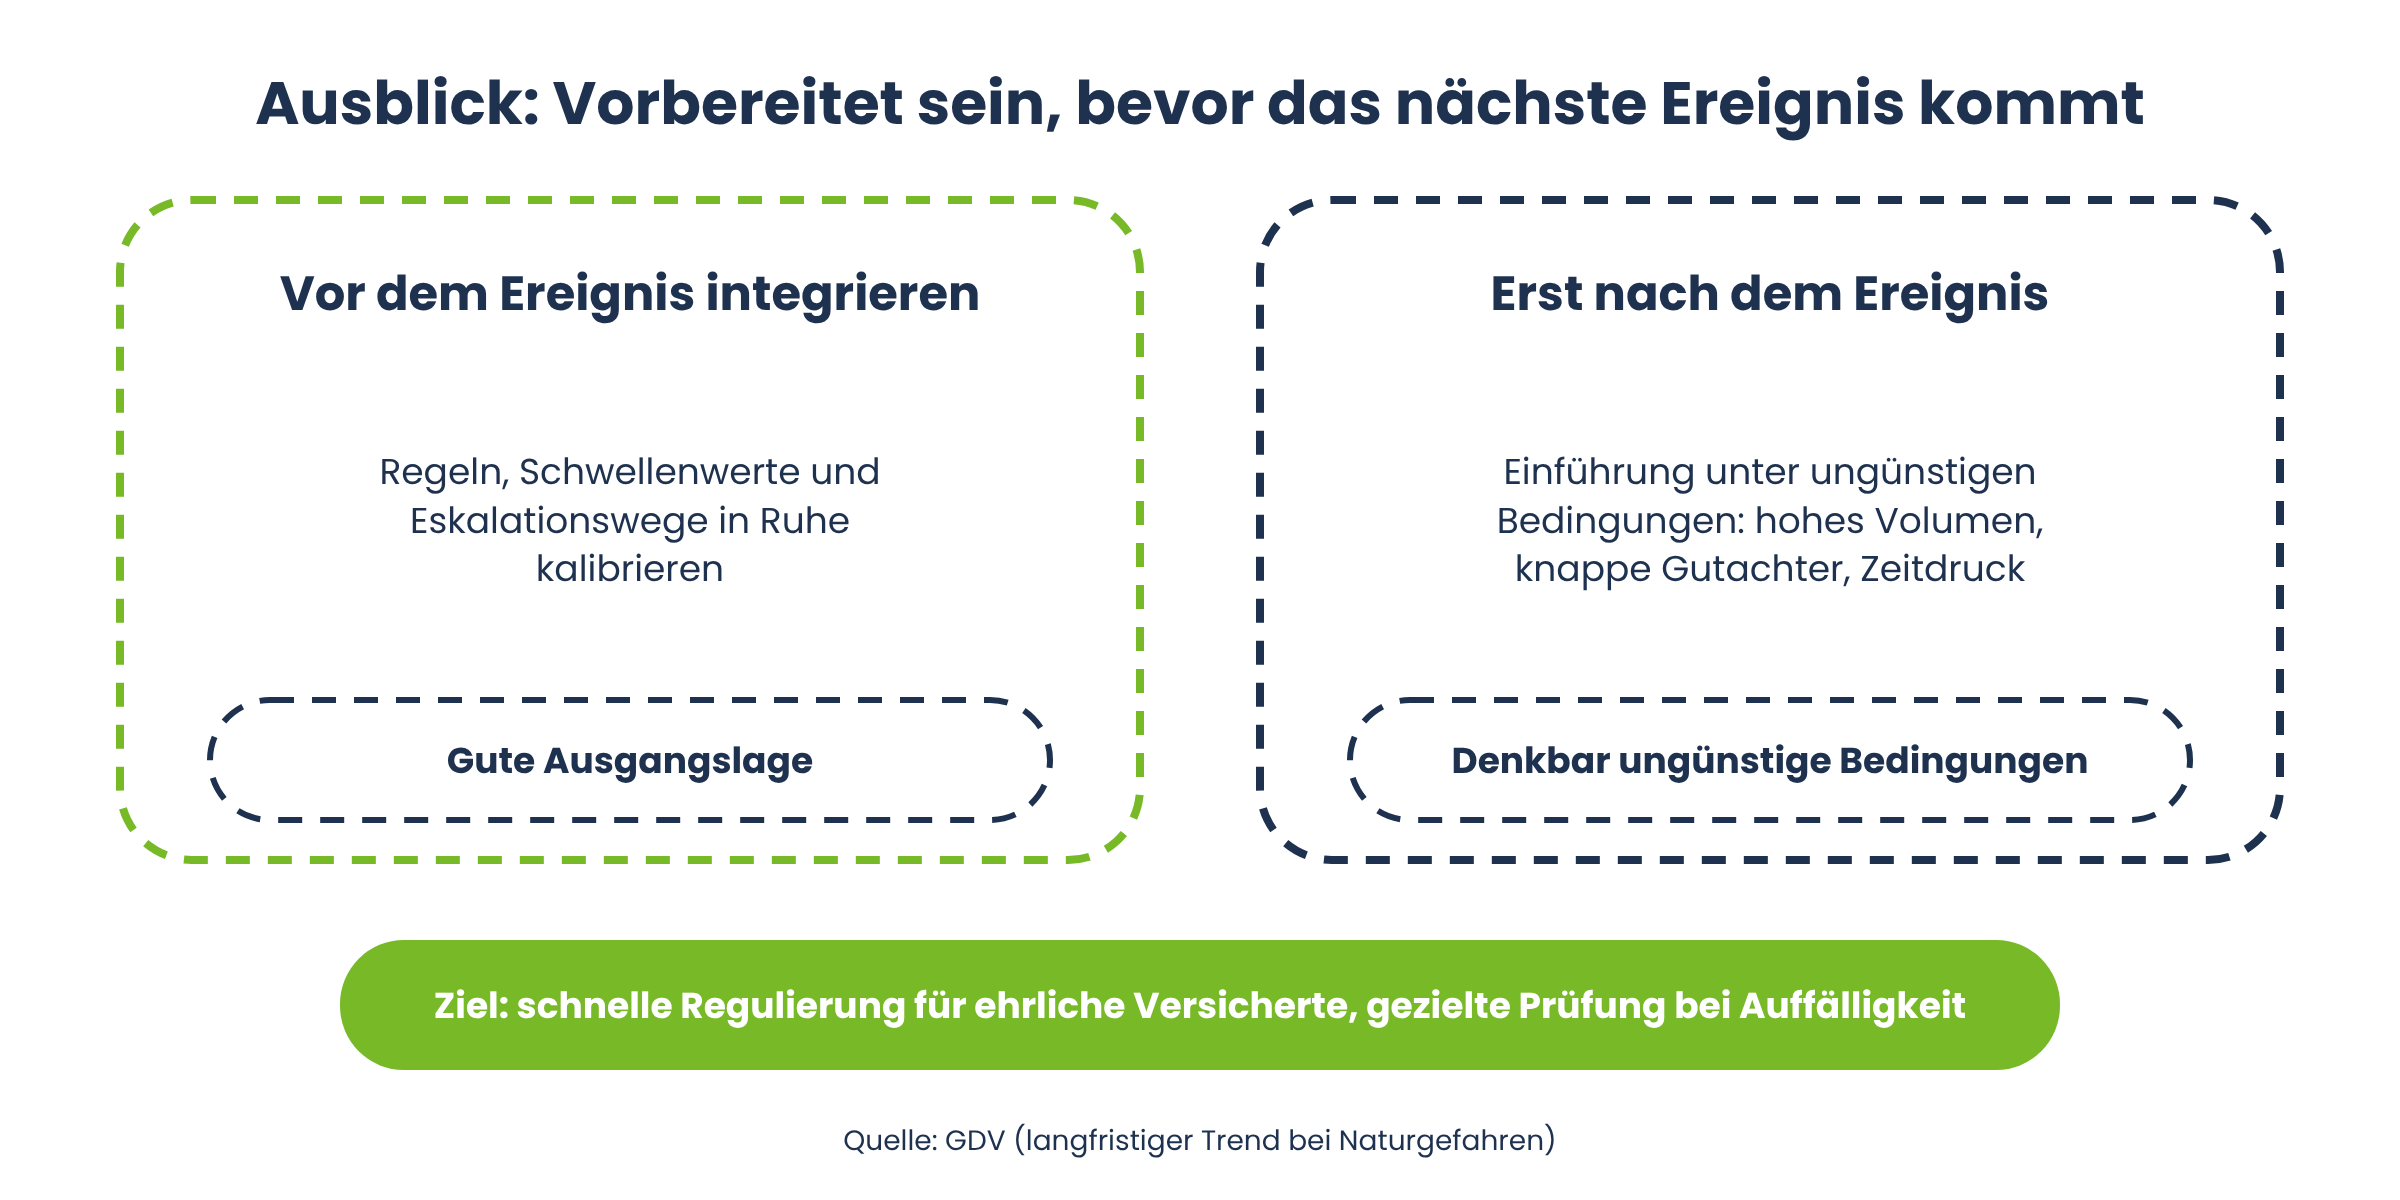
Ausblick: Vorbereitet sein, bevor das nächste Ereignis kommt
Der GDV mahnt, dass der langfristige Trend bei Naturgefahren nach oben zeigt. Gleichzeitig werden generative Modelle weiter besser. Wer automatisierte Bildforensik erst nach dem nächsten Großschadenereignis einführt, führt sie unter denkbar ungünstigen Bedingungen ein: hohes Volumen, knappe Gutachter, Zeitdruck. Wer sie vorher integriert, kann Regeln, Schwellenwerte und Eskalationswege in Ruhe kalibrieren.
Auch das Thema Fairness bleibt zentral. Ziel ist nicht Generalverdacht, sondern schnelle Regulierung für die überwältigende Mehrheit ehrlicher Versicherter – und gezielte Prüfung dort, wo Bilder auffällig sind.
Für Gebäudeversicherer treffen drei Dinge zusammen: stark schwankende Schadenvolumina, ein hoher Anteil digital eingereichter Fotos und KI-Werkzeuge, mit denen sich Schadenbilder glaubwürdig fälschen lassen. Automatische Bildprüfung, Metadaten-Abgleich, Doublettencheck, Rückwärtssuche und erklärbare Ergebnisse machen Deine Schadenregulierung robust
FAQ: Häufige Fragen zu Deepfakes in der Gebäudeversicherung
Zuverlässig nur mit automatisierter Bildforensik. Sie prüft Licht, Schatten, Texturen, Dateistruktur und Metadaten sowie Doubletten und Rückwärtssuche – Dinge, die bei Sichtprüfung leicht übersehen werden.
Ja, gerade diese. Wo Tiefenprüfungen an Schwellenwerte gebunden sind, entstehen Blindflecken bei kleinen und mittleren Schäden – also dort, wo etwa nach Hagel oder Sturm besonders viele Meldungen eingehen.
Ja. Der Doublettencheck erkennt auch zugeschnittene, skalierte oder anders formatierte Varianten desselben Bildes.
Nein. Sie priorisiert und begründet. Gutachter und Sachbearbeitung entscheiden – und werden gezielter dort eingesetzt, wo Bilder auffallen.
Ja. fraudify bietet moderne Schnittstellen (APIs) und lässt sich in der Cloud oder On-Premises betreiben.


