
I deepfake nell'assicurazione immobili: ecco come gli assicuratori riconoscono le foto dei danni manipolate dopo tempeste, grandinate e danni causati dall'acqua
Dopo il maltempo, migliaia di assicurati si fanno sentire nel giro di pochi giorni: foto del tetto, foto della cantina, foto del soffitto. Per le compagnie di assicurazione immobiliare, le immagini sono ormai da tempo la prova più importante del danno e, proprio per questo, un bersaglio allettante. Infatti, gli strumenti basati sull’intelligenza artificiale rendono facile trasformare un piccolo danno in uno grande, un danno vecchio in uno nuovo o un tetto intatto in uno distrutto dalla grandine. Le immagini di danni alterate esistevano già prima dell’intelligenza artificiale. La novità sta nella facilità e nella credibilità con cui oggi è possibile generarle.
La situazione di partenza: molti danni, molte immagini, poco tempo
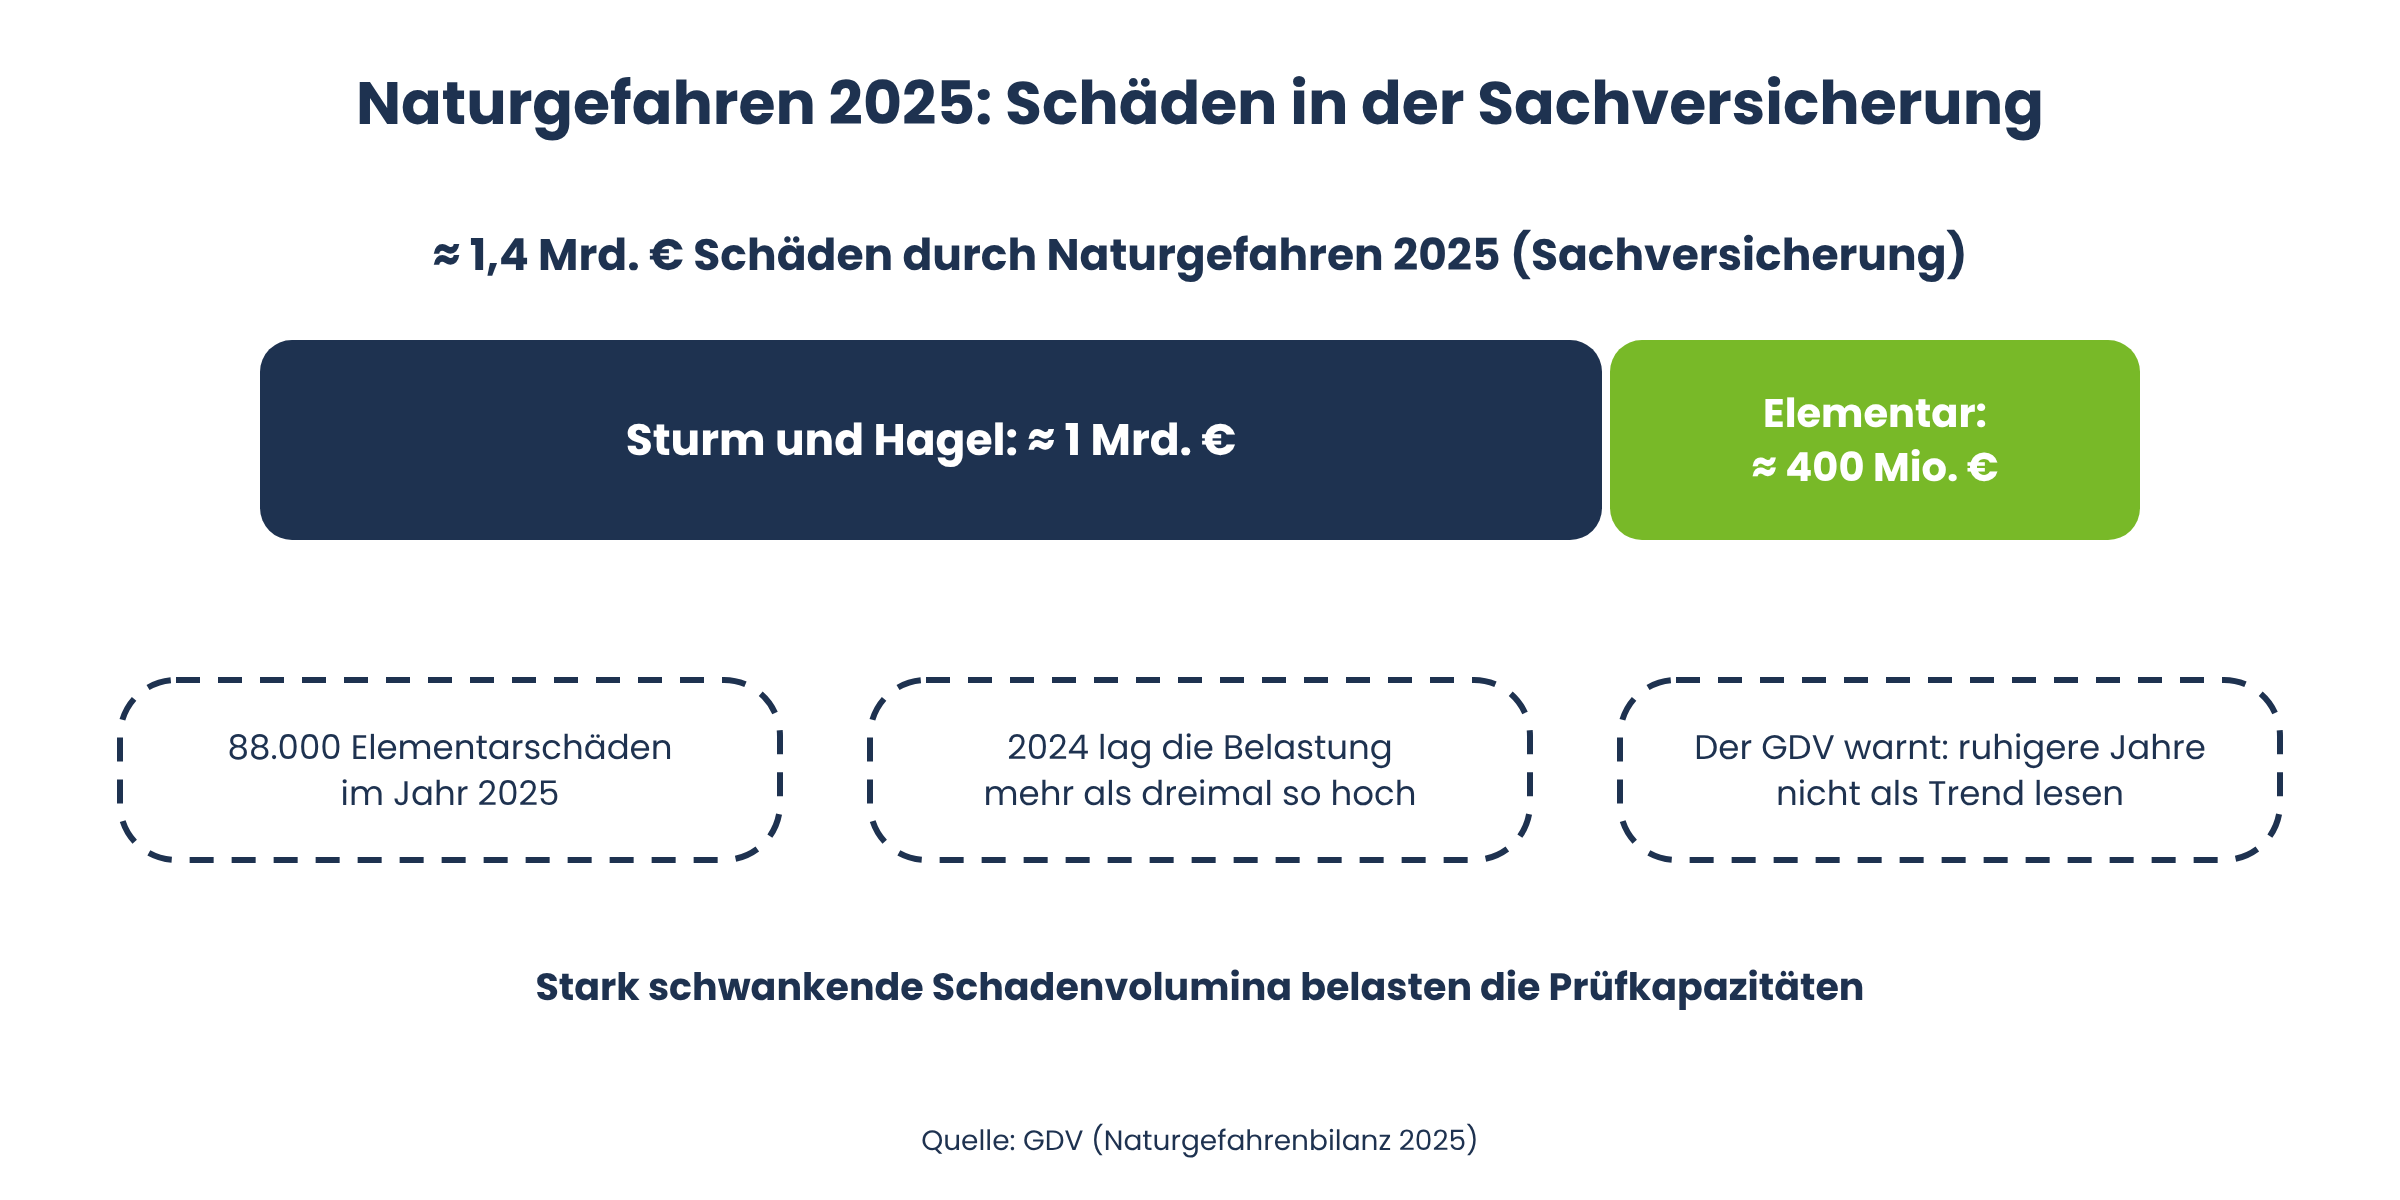
Le compagnie di assicurazione immobiliare devono fare i conti con volumi di sinistri fortemente variabili. Lo dimostra uno sguardo ai rischi naturali:
Grandi fluttuazioni: secondo il GDV , nel 2025 i rischi naturali hanno causato danni per circa 1,4 miliardi di euro nel settore delle assicurazioni sui beni , di cui circa un miliardo di euro a causa di tempeste e grandine e circa 400 milioni di euro a causa di danni causati da eventi naturali, con circa 88.000 sinistri. Nel 2024 l’onere era più di tre volte superiore. Il GDV mette espressamente in guardia dal considerare gli anni più tranquilli come una tendenza.
Molti sinistri di entità piccola e media: la GDV descrive gli eventi di tempesta e grandine come fenomeni che colpiscono contemporaneamente molti edifici, ma che spesso causano danni piuttosto piccoli e medi a tetti, facciate o finestre. Nel 2025 il danno medio assicurato causato da eventi naturali si è attestato a circa 4.700 euro, mentre quello causato da tempeste e grandine a circa 2.100 euro.
Aumento delle assicurazioni contro i rischi naturali: alla fine del 2025, circa il 59% degli edifici residenziali in Germania disponeva di una copertura contro i rischi naturali; la diffusione assicurativa è in aumento. Più edifici sono assicurati, più segnalazioni e documentazioni giungono agli uffici sinistri in caso di eventi estremi.
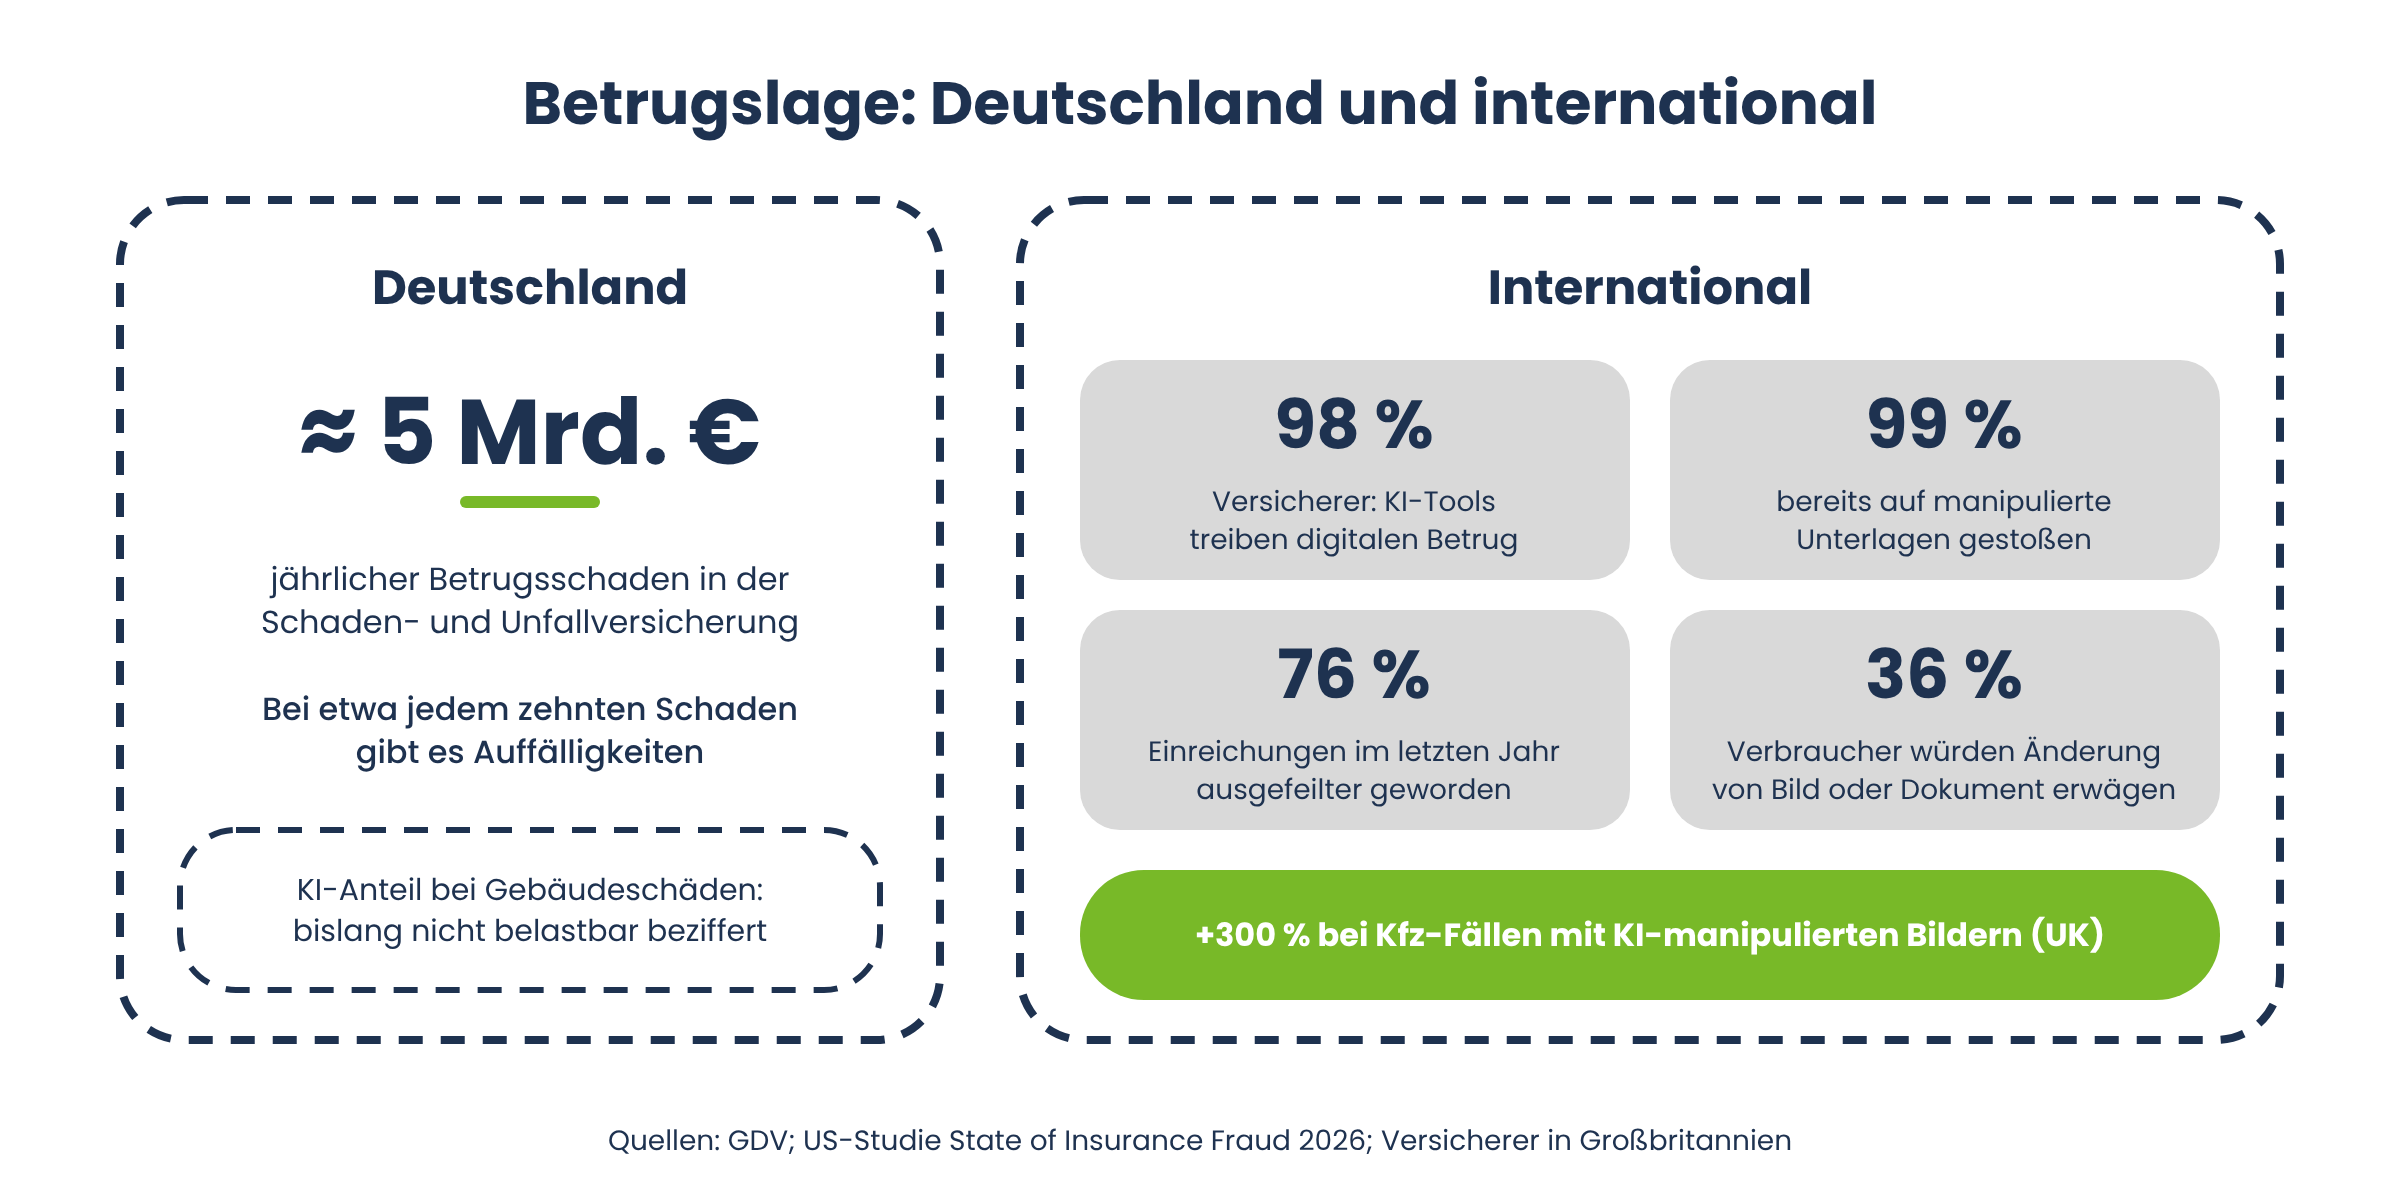
A ciò si aggiunge il fenomeno delle frodi: il GDV stima che il danno annuale causato dalle frodi assicurative nel ramo danni e infortuni ammonti a circa cinque miliardi di euro; in circa un sinistro su dieci si riscontrano anomalie. Non è ancora stato quantificato in modo attendibile per la Germania in che misura l’intelligenza artificiale aumenti questa percentuale nei sinistri relativi agli immobili. I dati internazionali indicano la direzione:
secondo lo studio statunitense «State of Insurance Fraud 2026» , il 98% degli assicuratori concorda sul fatto che gli strumenti di elaborazione basati sull’IA alimentino le frodi digitali; il 99% si è già imbattuto in documenti manipolati o modificati dall’IA.
Il 76% afferma che le richieste manipolate sono diventate più sofisticate nell’ultimo anno e il 36% dei consumatori intervistati prenderebbe in considerazione la possibilità di alterare digitalmente le immagini relative a un sinistro o un documento.
Nel Regno Unito, gli assicuratori hanno segnalato un aumento del 300% dei sinistri automobilistici con immagini dei veicoli manipolate tramite IA. Lo stesso schema si applica ai danni agli immobili: stessi strumenti, stesse modalità di presentazione.
Perché l’assicurazione immobili è particolarmente vulnerabile
Per quanto riguarda i tentativi di frode basati su immagini, questo settore presenta diversi punti vulnerabili:
Eventi cumulativi: dopo tempeste, grandinate o piogge intense, in breve tempo si riceve un numero estremamente elevato di segnalazioni. I periti scarseggiano, le immagini diventano la prova più importante e le capacità di verifica rappresentano il collo di bottiglia.
Elevata percentuale di segnalazioni digitali: i sinistri vengono segnalati tramite app, portale o e-mail, spesso con foto scattate con il cellulare senza alcun controllo delle condizioni in cui sono state scattate.
Immagini dei danni difficili da verificare: i danni al tetto sono difficili da valutare sia per i non addetti ai lavori che per gli addetti alla gestione dei sinistri; macchie d’acqua, crepe o danni da umidità possono essere inseriti in modo credibile tramite l’intelligenza artificiale.
Soglie: in molte compagnie assicurative è prevista una verifica approfondita solo a partire da un determinato importo del danno. Proprio nell’ambito dei frequenti sinistri di entità piccola e media si crea così un punto cieco.
Modelli tipici di frode: le analisi giuridiche citano, tra l’altro , elenchi di inventario gonfiati, tracce di effrazione simulate e danni da incendio o da acqua manipolati nel contesto delle assicurazioni sugli immobili residenziali. L’intelligenza artificiale fornisce oggi le immagini e i documenti adatti a questo scopo.
Scenari di contraffazione nella pratica quotidiana della gestione dei sinistri
Chi conosce gli scenari tipici può definire i punti di verifica in modo mirato:
Danni al tetto e da grandine: un danno reale di entità limitata viene ingrandito tramite l’inpainting basato sull’intelligenza artificiale; vengono aggiunte ulteriori ammaccature o danni alle tegole, oppure viene presentata una vecchia foto di un danno precedente come se fosse un danno da grandine recente.
Danni causati dall’acqua e cantine: macchie d’acqua, muffa o livelli d’acqua vengono inseriti digitalmente. In alternativa, vengono utilizzate immagini di inondazioni tratte dai media e dai social network che non mostrano affatto l’edificio in questione.
Danni da incendio e furto con scasso: vengono generate o accentuate tracce di fuliggine, segni di effrazione su porte e finestre o oggetti danneggiati.
Riutilizzo: la stessa foto compare in diverse pratiche, con nomi diversi o presso diversi assicuratori – ritagliata, capovolta o ridimensionata in altro modo.
Occultamento: i metadati vengono cancellati o modificati, l’immagine finale viene fotografata dallo schermo.
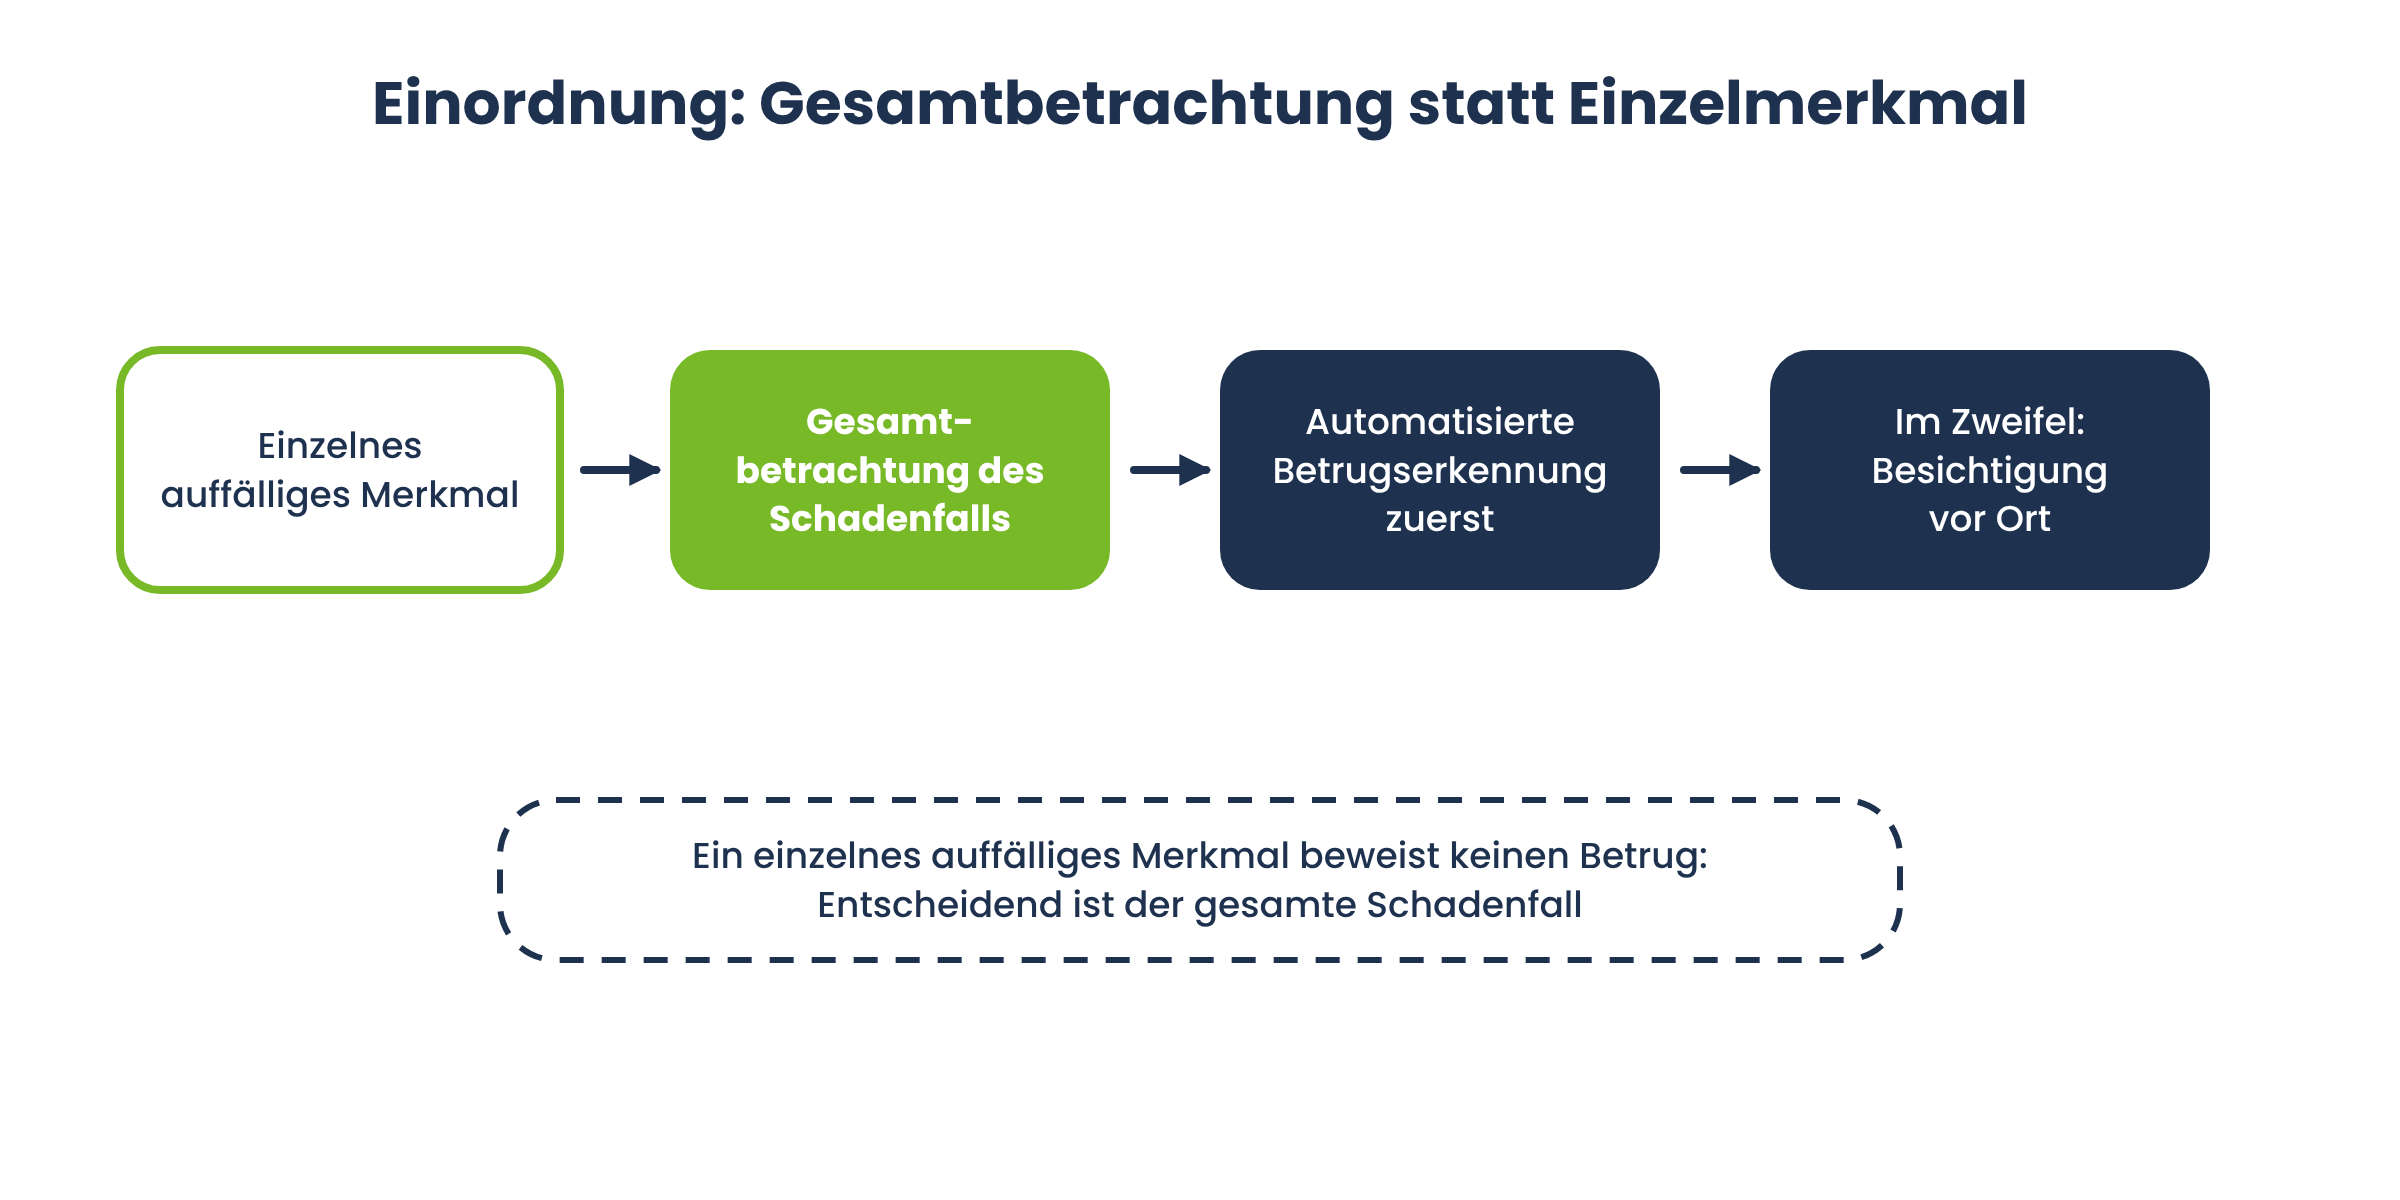
È importante il contesto: una singola caratteristica evidente non prova di per sé la frode. È determinante la valutazione complessiva.
Lista di controllo: 5 passaggi per garantire la verifica delle immagini nell’assicurazione immobili
Passo 1: Verificare automaticamente ogni immagine, anche in caso di sinistri di grande entità. L’analisi forense viene eseguita al momento del caricamento, non solo in caso di sospetto. Le immagini che non destano sospetti vengono elaborate normalmente, mentre quelle sospette vengono inserite in una coda di verifica. In questo modo il processo rimane gestibile anche in presenza di migliaia di segnalazioni a seguito di un evento meteorologico.
Passo 2: Confrontare i metadati con la dinamica del sinistro. L’ora di scatto corrisponde all’evento segnalato? Il luogo di scatto corrisponde all’indirizzo assicurato? Se i metadati mancano o contraddicono le informazioni fornite, è un segnale che richiede una verifica approfondita.
Fase 3: individuare i duplicati tra le diverse pratiche. È possibile individuare vecchi sinistri, segnalazioni multiple e serie di immagini solo confrontandole tra diverse pratiche, anche se ritagliate, ridimensionate o in un formato diverso. Maggiori informazioni nel nostro articolo «Individuare immagini duplicate con fraudify».
Fase 4: ricerca inversa in rete. Dopo eventi quali inondazioni e grandinate, sui media e sui social network circolano moltissime immagini. Una ricerca inversa automatizzata mostra se una foto inviata esiste già altrove.
Fase 5: Risultati spiegabili, regole controllabili e impiego mirato di esperti. Un insieme di regole stabilisce a partire da quali anomalie si deve procedere all’escalation. La tecnologia motiva la propria valutazione, mentre gli esperti e gli addetti alla gestione decidono solo dove è necessario, anziché in modo generalizzato.
Ecco come la analisi forense delle immagini di fraudify supporta le compagnie di assicurazione immobiliare
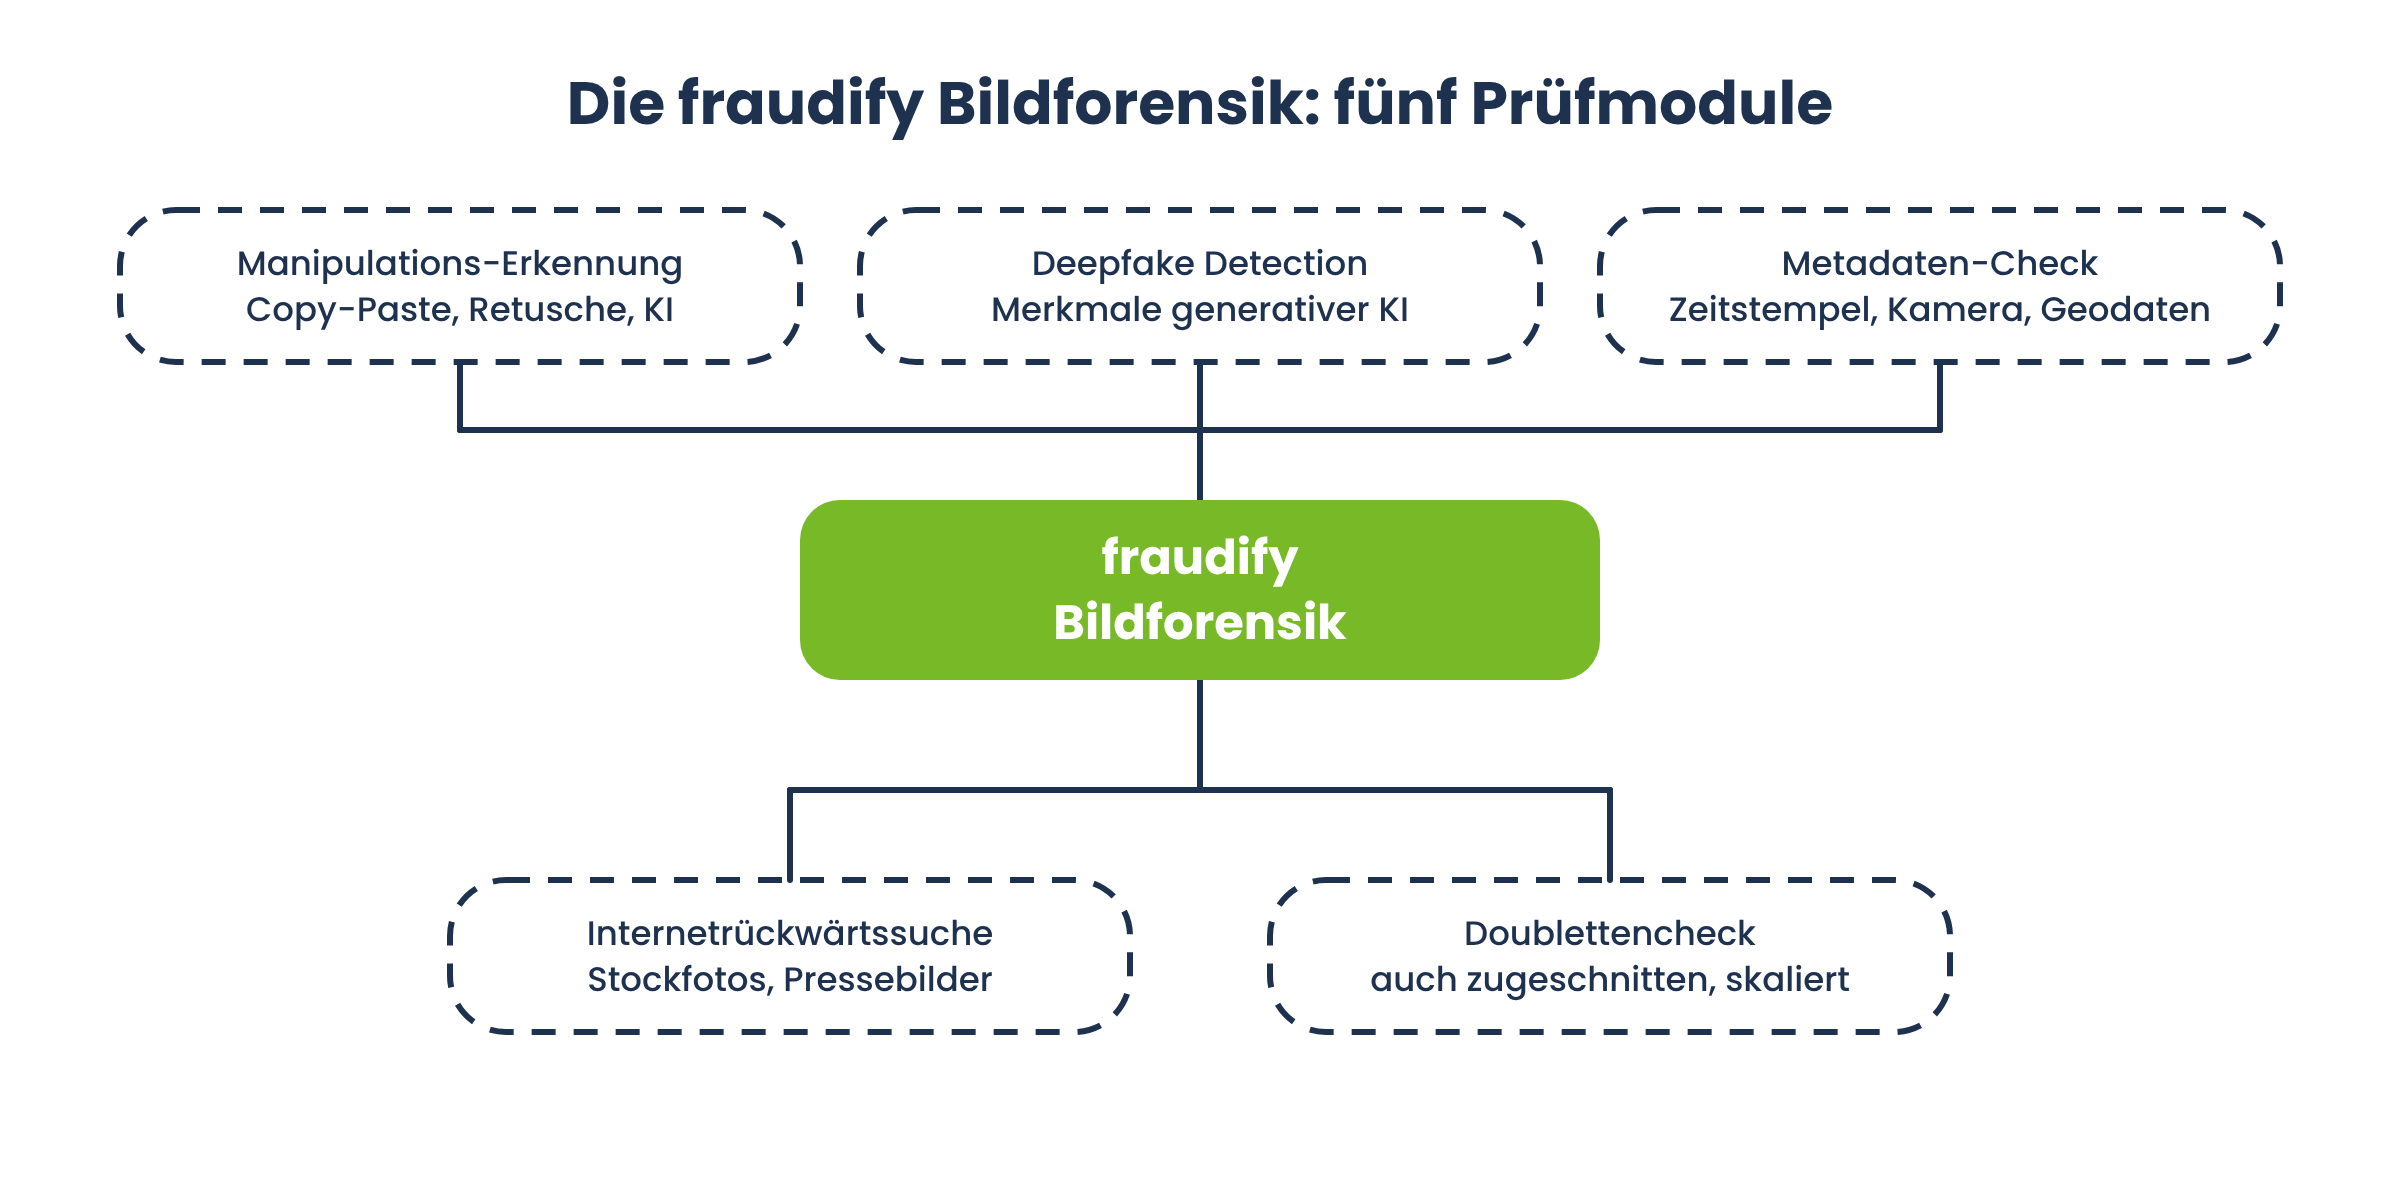
La tecnologia di analisi forense delle immagini di fraudify integra queste fasi in un'unica soluzione:
Rilevamento delle manipolazioni: copia-incolla, ritocco e sfocatura, fonti di immagini combinate e manipolazioni tramite IA.
Rilevamento dei deepfake: verifica delle caratteristiche tipiche dell’IA generativa in termini di luci, ombre, texture, dettagli e struttura dei file.
Verifica dei metadati: manipolazioni dei timestamp, dati della fotocamera non plausibili, indicazioni relative al software e dati geografici.
Ricerca inversa su Internet: foto d’archivio, immagini della stampa, utilizzi multipli e varianti manipolate.
Controllo dei duplicati: anche varianti della stessa immagine ritagliate, ridimensionate o formattate in modo diverso.
Nella quotidianità del reparto sinistri, tre caratteristiche sono fondamentali:
IA spiegabile: le valutazioni sono comprensibili – nei confronti dei clienti, degli organismi di revisione e delle autorità di vigilanza.
Ibrido e multimodale: fraudify combina procedure basate sull’IA con tecniche forensi classiche e analizza congiuntamente diverse informazioni relative alle immagini.
Regole configurabili e integrazione flessibile: i parametri di verifica sono personalizzabili. Il funzionamento è possibile sia nel cloud che on-premises, mentre l’integrazione avviene tramite interfacce (API) nei sistemi di gestione dei sinistri esistenti.
Per questo sviluppo, nel 2024 fraudify ha ricevuto il Premio per l’Innovazione nel Settore Assicurativo nella categoria «Esperienza del cliente».
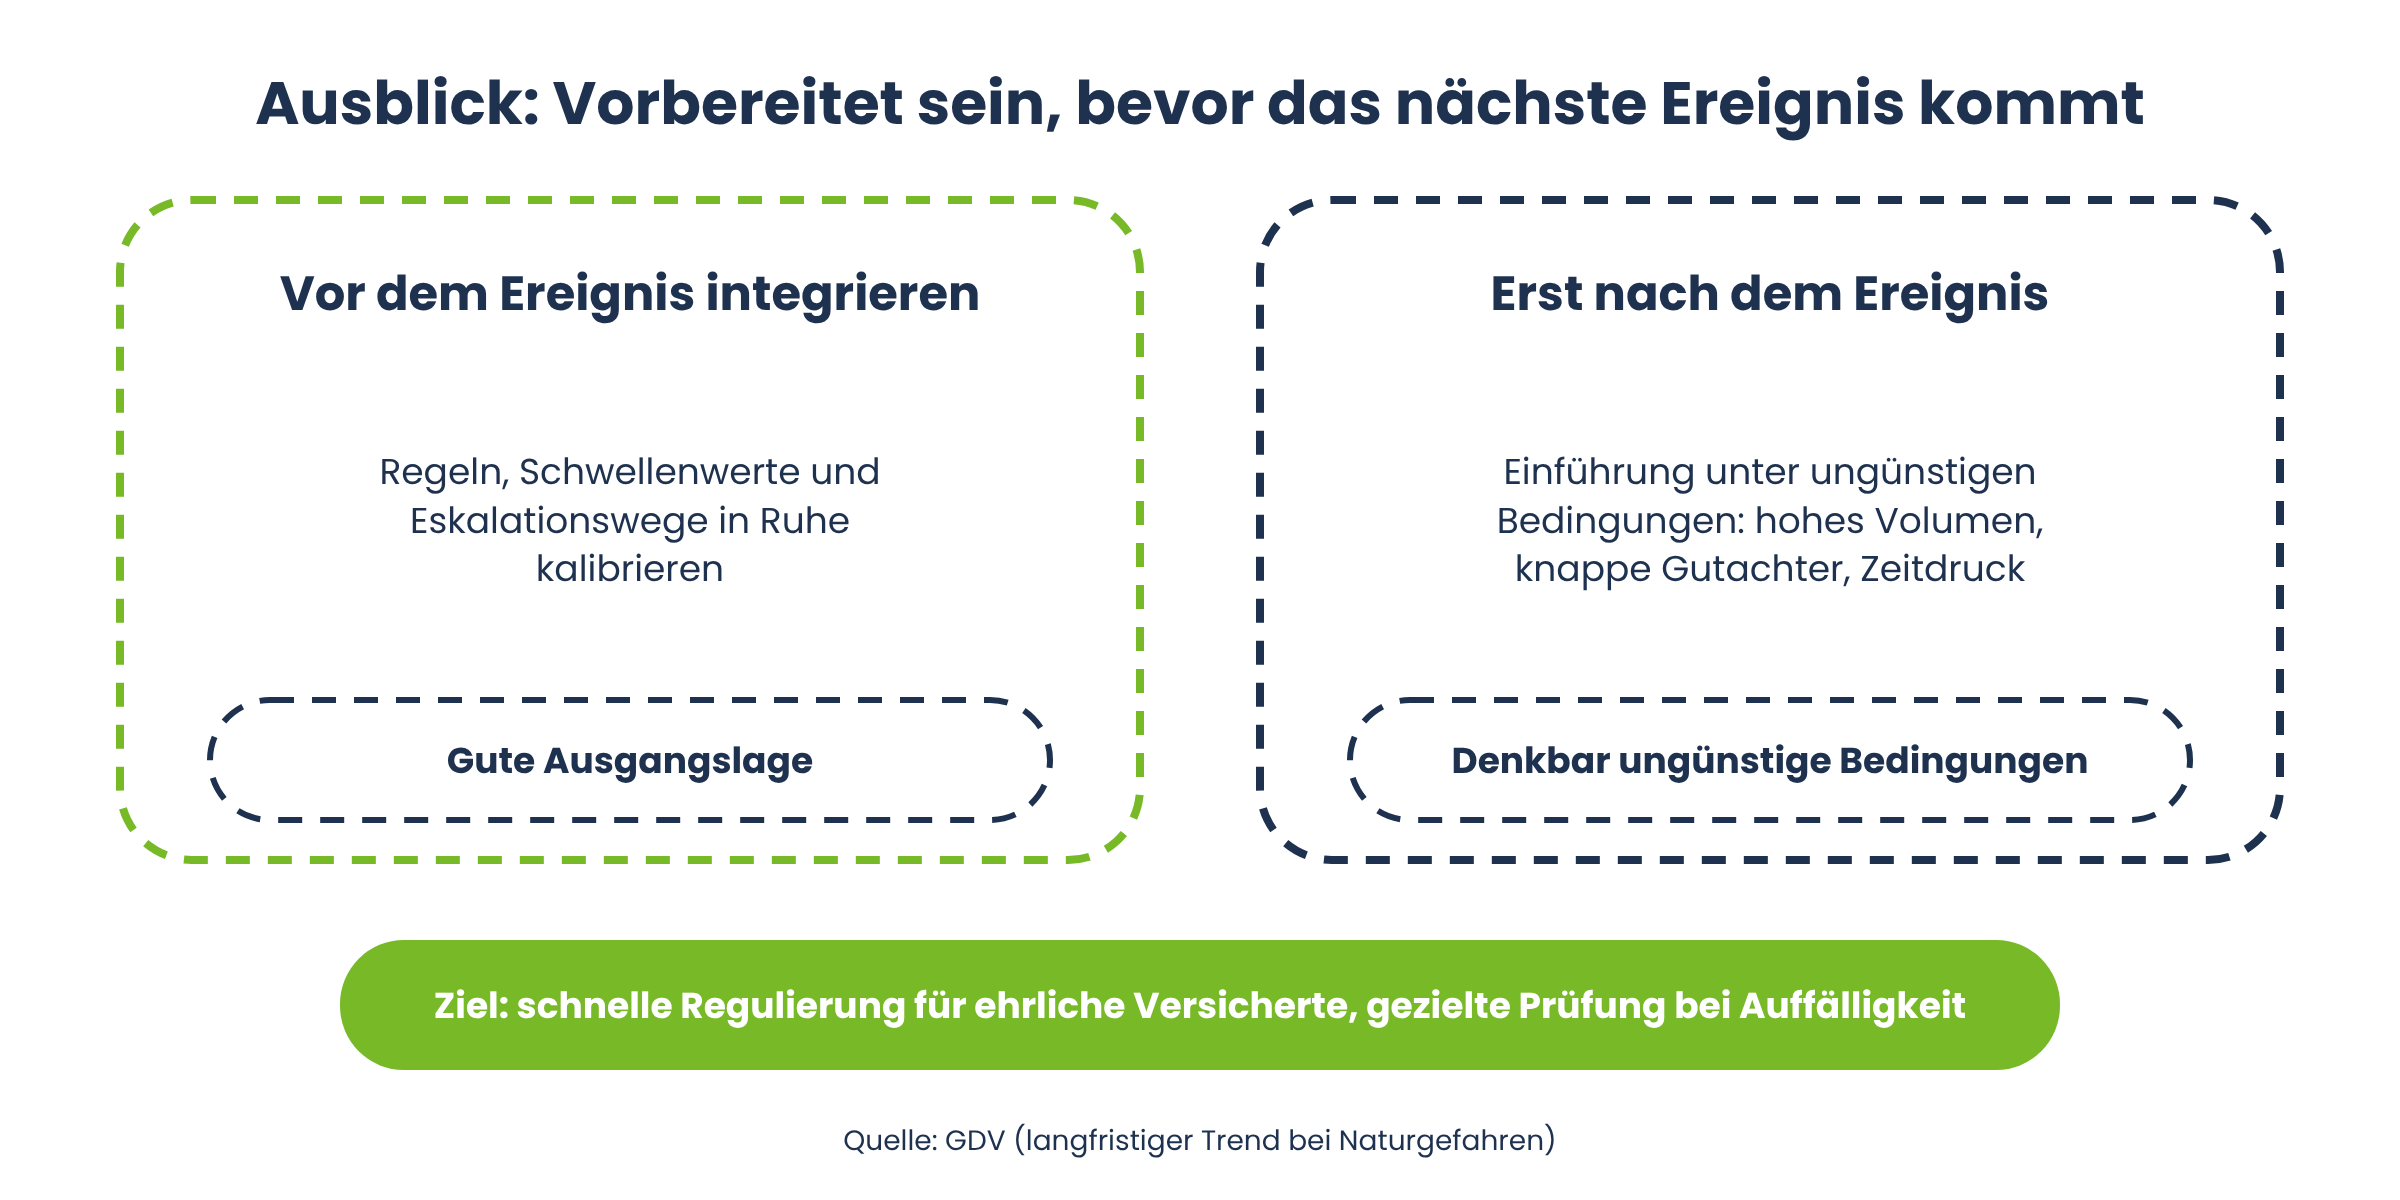
Prospettive: essere preparati prima che si verifichi il prossimo evento
Il GDV avverte che la tendenza a lungo termine dei rischi naturali è in aumento. Allo stesso tempo, i modelli generativi continuano a migliorare. Chi introduce la analisi forense automatizzata delle immagini solo dopo il prossimo evento con danni ingenti, lo fa in condizioni quanto mai sfavorevoli: volumi elevati, periti scarsi, pressioni temporali. Chi invece la integra in anticipo, può calibrare con calma regole, soglie e procedure di escalation.
Anche il tema dell’equità rimane centrale. L’obiettivo non è il sospetto generalizzato, bensì una liquidazione rapida per la stragrande maggioranza degli assicurati onesti – e una verifica mirata laddove le immagini risultino sospette.
Per gli assicuratori immobiliari si verificano tre fattori concomitanti: volumi di sinistri fortemente fluttuanti, un’elevata percentuale di foto inviate in formato digitale e strumenti di intelligenza artificiale con cui è possibile falsificare in modo credibile le immagini dei sinistri. La verifica automatica delle immagini, il confronto dei metadati, il controllo dei duplicati, la ricerca a ritroso e i risultati spiegabili rendono solida la tua gestione dei sinistri
FAQ: Domande frequenti sui deepfake nell'ambito dell'assicurazione immobili
Affidabile solo con l'analisi forense automatizzata delle immagini. Questa verifica luci, ombre, texture, struttura dei file e metadati, oltre a individuare i duplicati ed effettuare ricerche a ritroso – aspetti che possono facilmente sfuggire durante un controllo visivo.
Sì, proprio quelle. Laddove le verifiche di entità del danno sono vincolate a soglie prestabilite, si creano dei “punti ciechi” per i danni di entità piccola e media – ovvero proprio nei casi in cui, ad esempio, in seguito a grandine o tempesta, si registra un numero particolarmente elevato di segnalazioni.
Sì. Il controllo dei duplicati rileva anche le varianti della stessa immagine ritagliate, ridimensionate o formattate in altro modo.
No. Stabilisce delle priorità e le motiva. Sono i periti e gli addetti alla gestione delle pratiche a decidere – e vengono impiegati in modo più mirato proprio dove le immagini attirano l’attenzione.
Sì. fraudify offre interfacce moderne (API) e può essere utilizzato sia nel cloud che on-premises.


