
Deepfakes in der Kfz-Versicherung: So erkennen Versicherer manipulierte Schadenfotos bei Kasko- und Unfallschäden
Die Kfz-Versicherung ist das Massengeschäft der Schaden- und Unfallversicherung: viele Meldungen, kleine bis mittlere Beträge, hohe Digitalisierung. Das Smartphone-Foto von der eingedellten Tür ist längst der Standardbeleg – und in vielen Prozessen entscheidet es direkt über Reparaturfreigabe, Kalkulation und Auszahlung. Genau deshalb ist die Kfz-Sparte für KI-gestützte Fälschungen so attraktiv. Der GDV hält fest: Die Beweiskraft digitaler Fotos und Dokumente ist nicht mehr selbstverständlich, weil sie sich heute leichter verändern oder vollständig künstlich erzeugen lassen. Nach GDV-Angaben entfällt zudem etwa die Hälfte der dubiosen Schäden auf die Kfz-Versicherung.
Die Ausgangslage: Hoher Kostendruck, viele Bilder
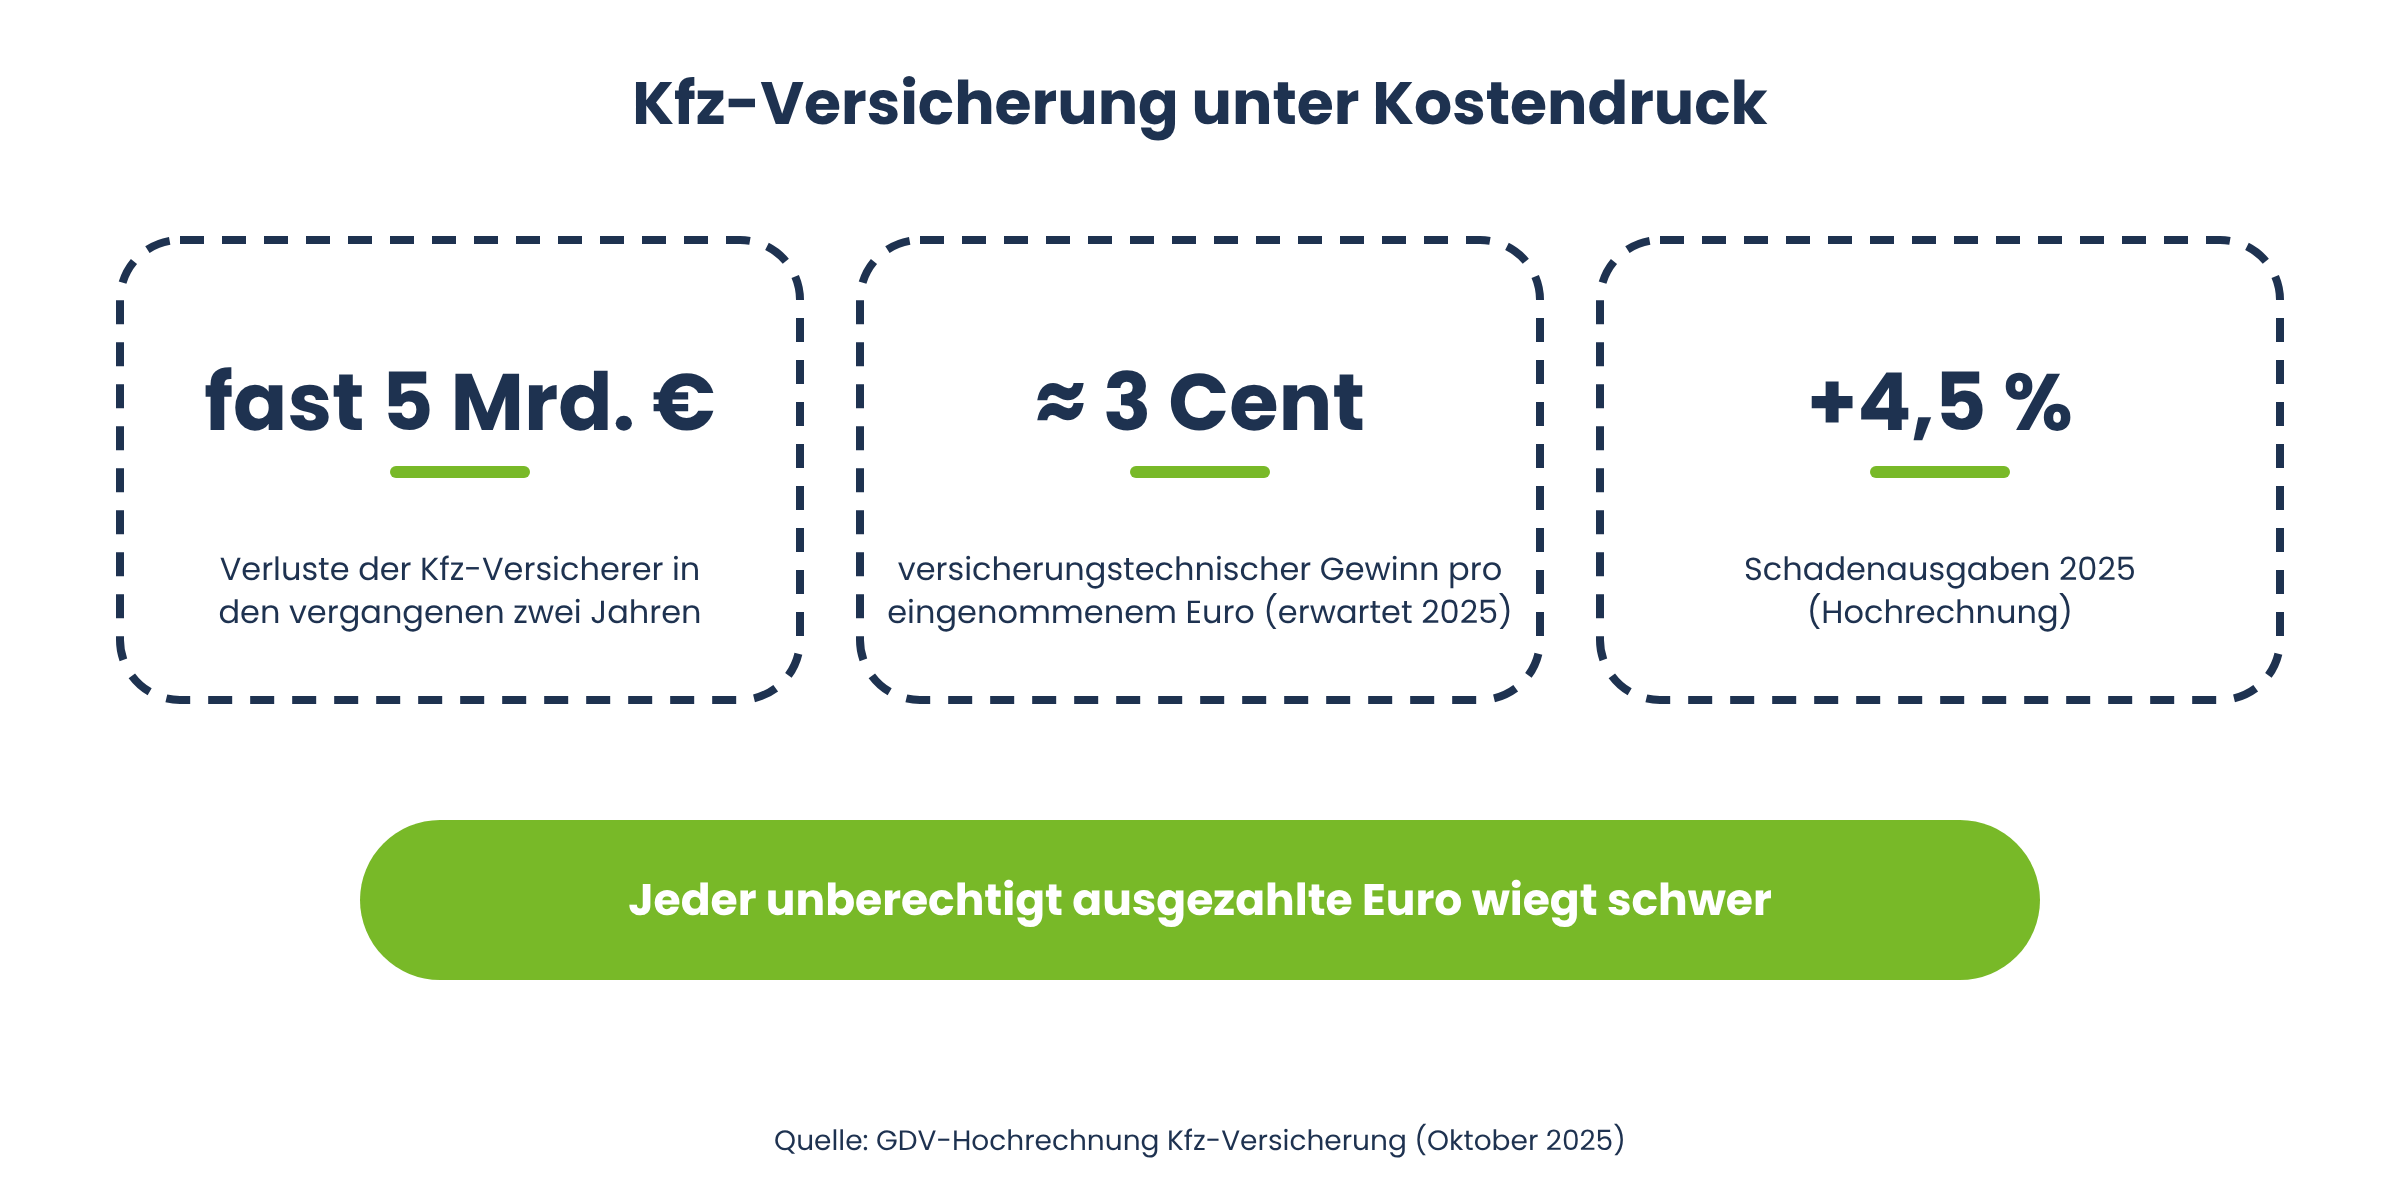
Die Kfz-Versicherer stehen wirtschaftlich unter Druck. Jeder unberechtigt ausgezahlte Euro wiegt deshalb schwer:
Verluste und dünne Margen: Laut GDV mussten die Kfz-Versicherer in den vergangenen zwei Jahren wegen rasant steigender Reparaturkosten Verluste von fast fünf Milliarden Euro hinnehmen; für 2025 erwartet der Verband nur rund drei Cent versicherungstechnischen Gewinn pro eingenommenem Euro. Die Schadenausgaben steigen 2025 laut Hochrechnung um rund 4,5 Prozent.
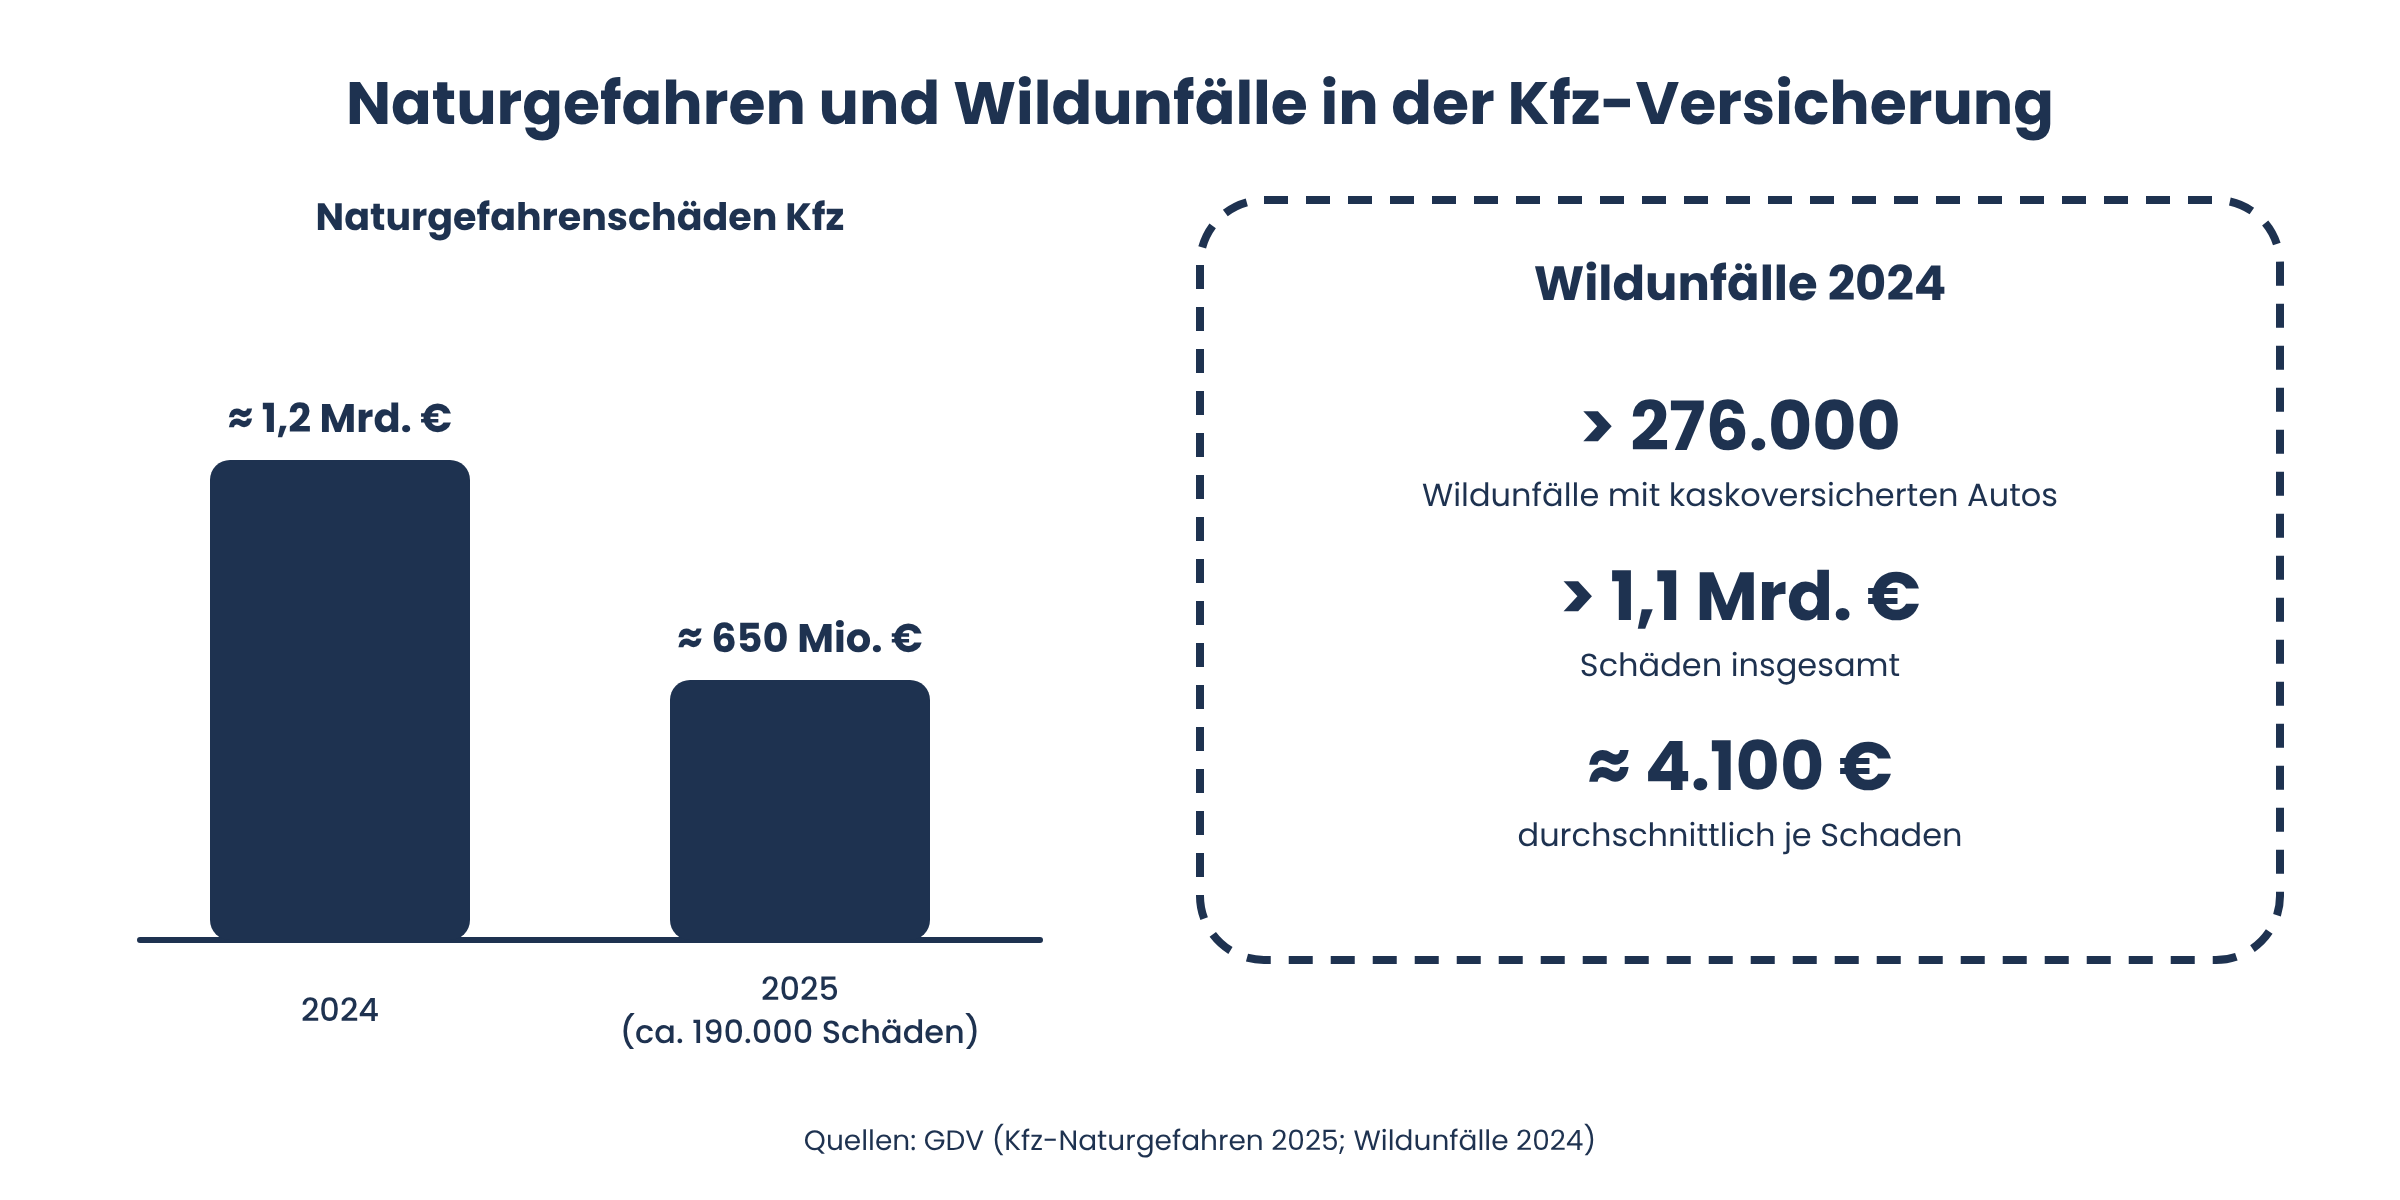
Naturgefahren als Kumulrisiko: 2025 zahlten die Kfz-Versicherer für Naturgefahrenschäden rund 650 Millionen Euro bei etwa 190.000 gemeldeten Schäden, 2024 waren es rund 1,2 Milliarden Euro. Der GDV warnt, den Rückgang nicht überzubewerten.
Massenschaden Wildunfall: 2024 registrierten die Versicherer über 276.000 Wildunfälle mit kaskoversicherten Autos; die Schäden summierten sich auf mehr als 1,1 Milliarden Euro, durchschnittlich rund 4.100 Euro je Schaden.
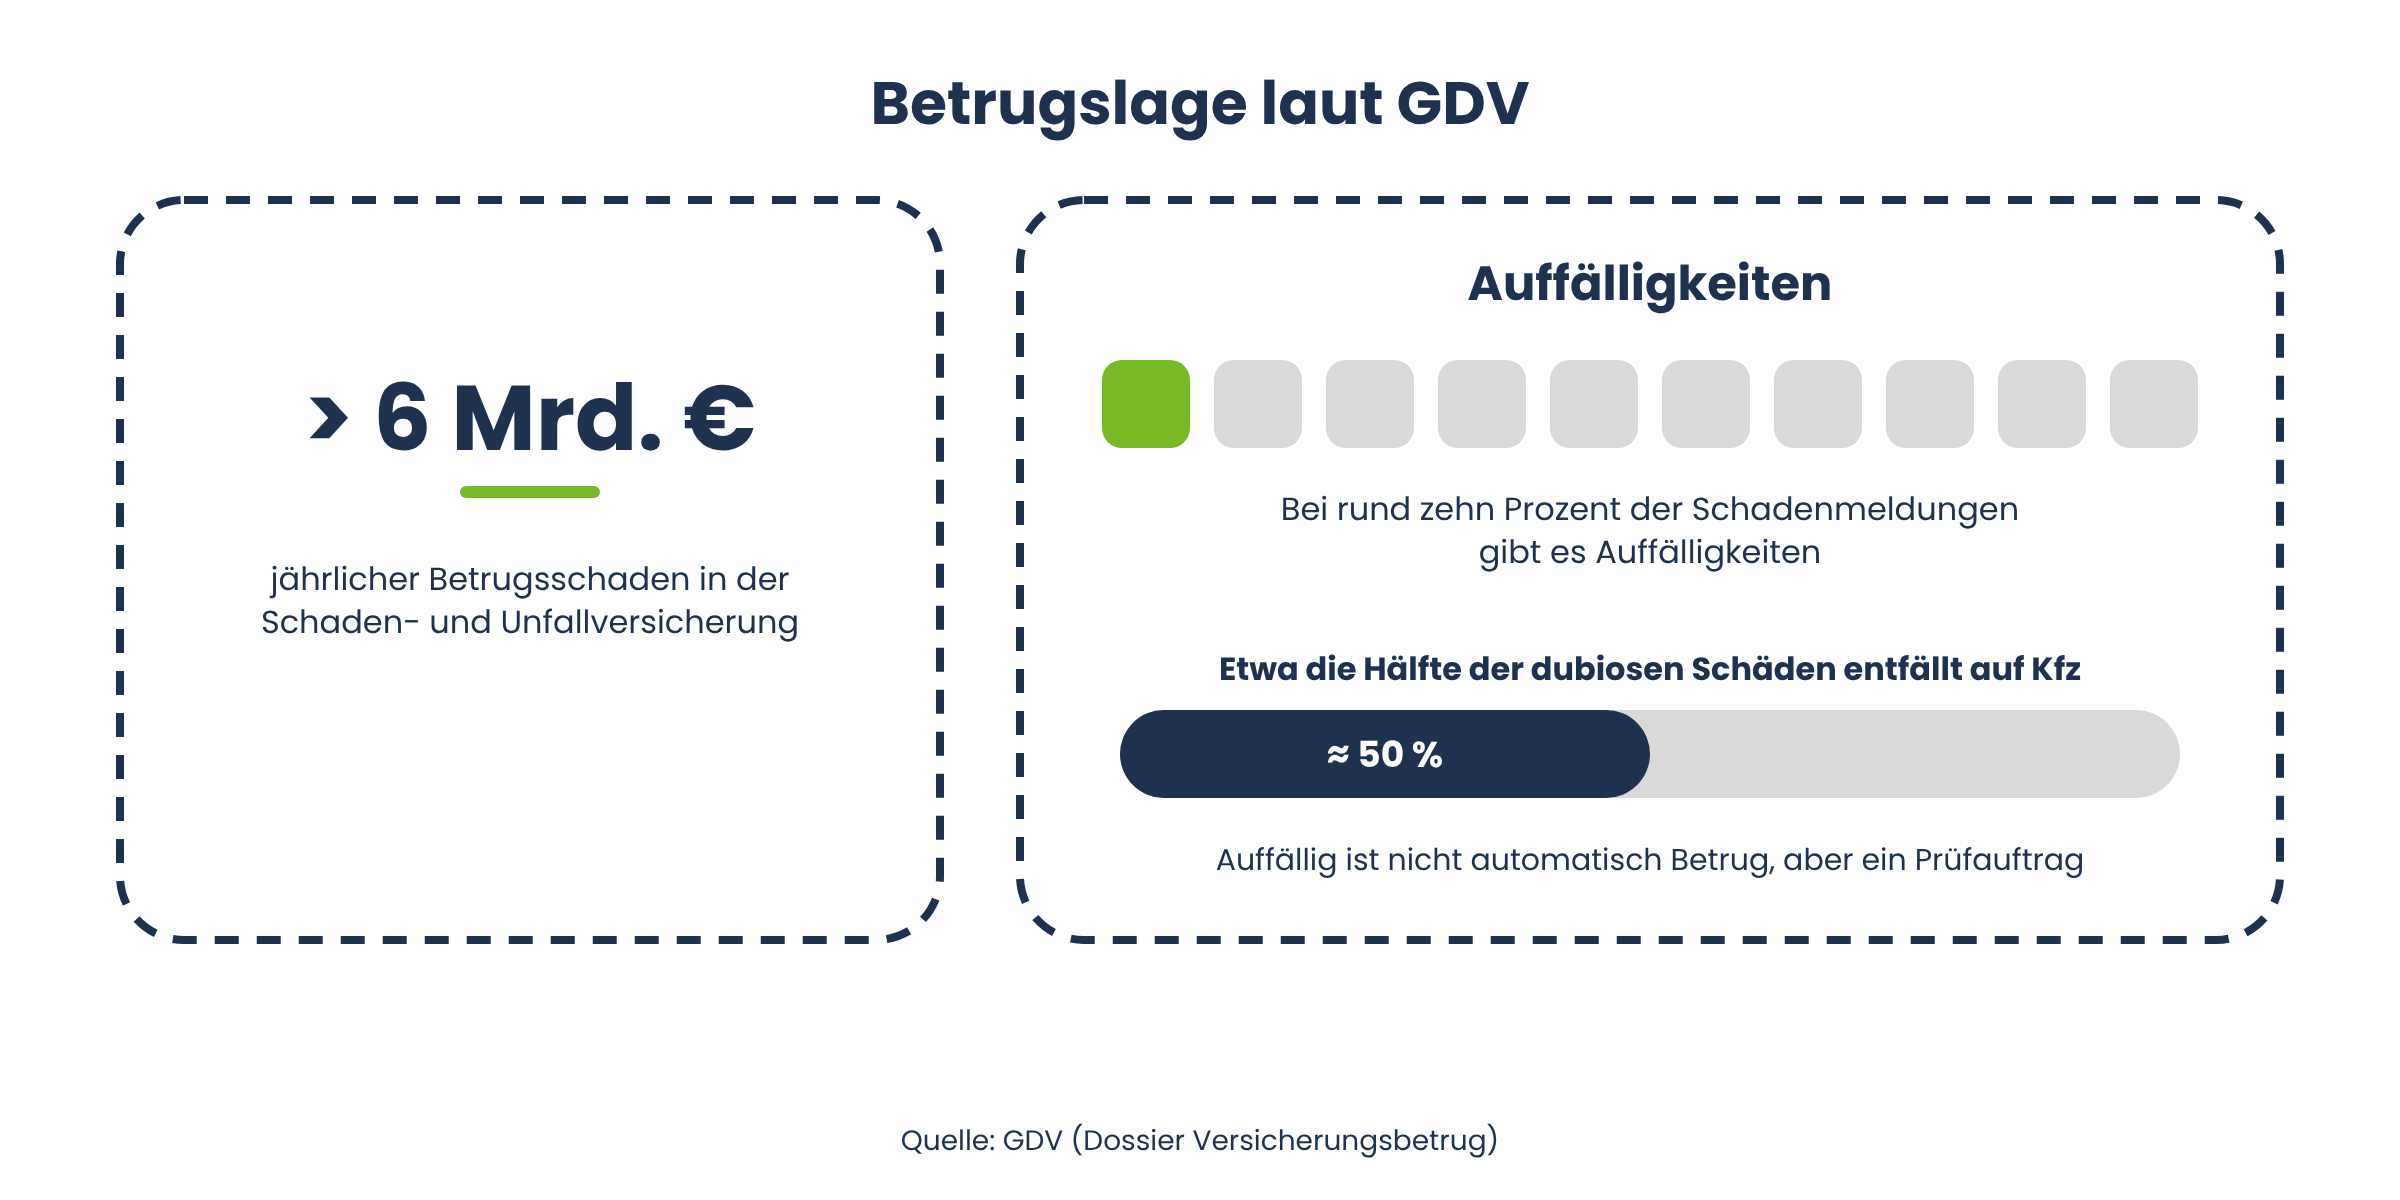
Dazu kommt die Betrugslage: Der GDV schätzt den jährlichen Schaden durch Versicherungsbetrug in der Schaden- und Unfallversicherung inzwischen auf mehr als sechs Milliarden Euro; bei rund zehn Prozent der Schadenmeldungen gibt es Auffälligkeiten. Die Versicherer sehen vor allem in der Kfz-Versicherung einen Anstieg dubioser Schadenmeldungen. Ein auffälliger Schaden ist nicht automatisch Betrug – aber ein Prüfauftrag. Zahlen speziell zu KI-gefälschten Kfz-Schadenbildern gibt es für Deutschland bislang nicht belastbar. Die internationale Richtung ist jedoch klar:
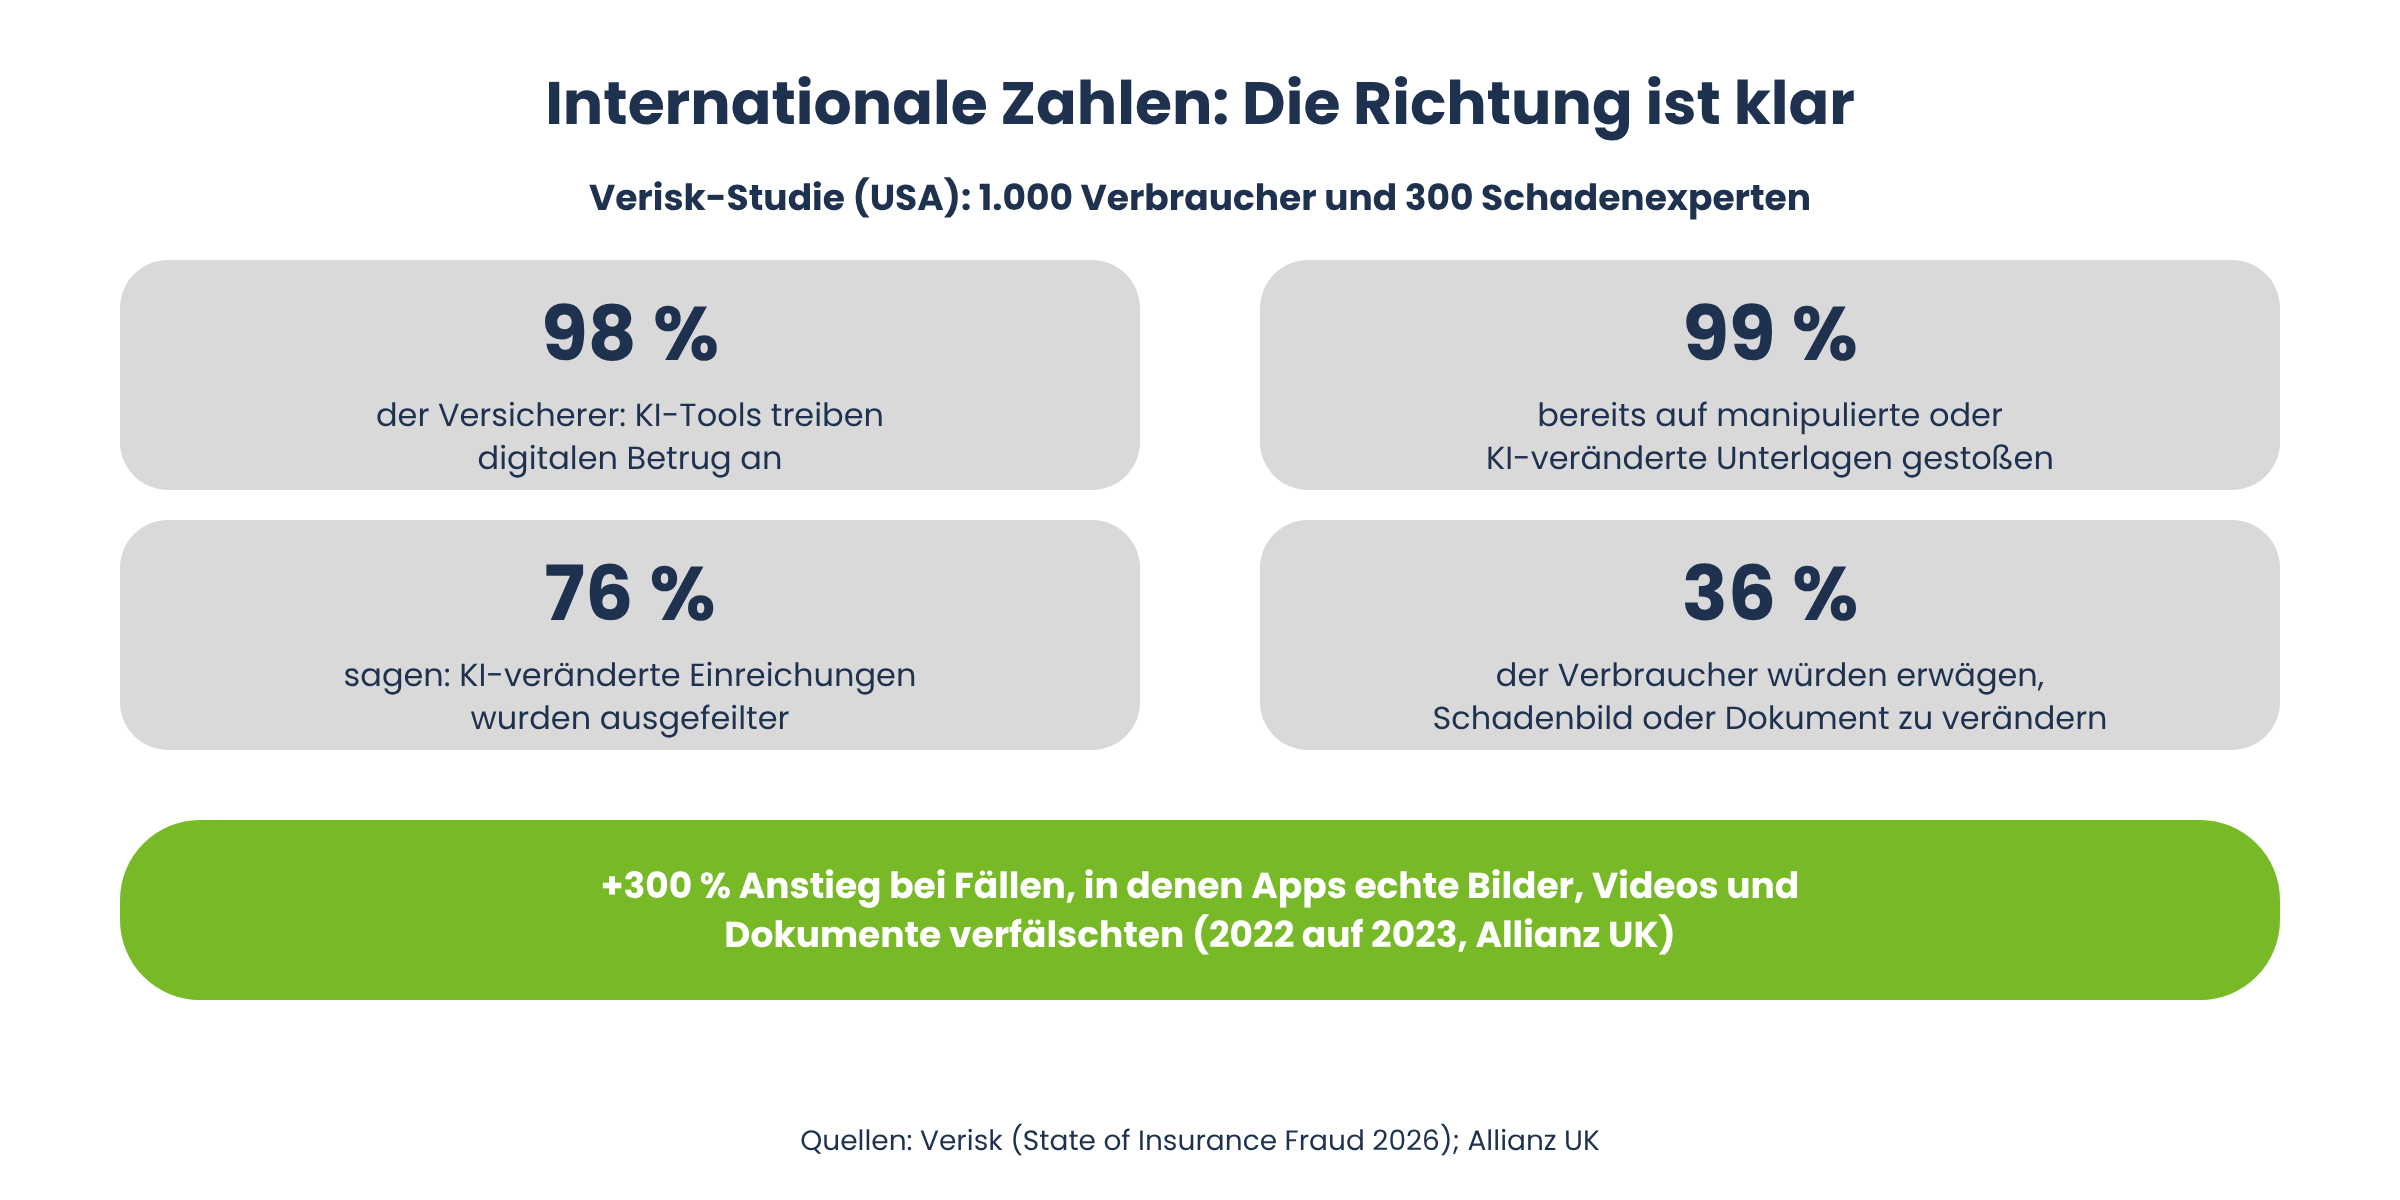
Allianz UK meldete, dass Fälle, in denen Apps zur Verfälschung echter Bilder, Videos und Dokumente genutzt wurden, von 2022 auf 2023 um 300 Prozent gestiegen sind (Basis: Allianz-Daten zu fingierten Kfz-Unfällen). Ein dokumentierter Fall: Betrüger bearbeiteten ein Social-Media-Foto eines Transporters, um einen Unfall mit gesprungener Stoßstange zu belegen – samt gefälschter Reparaturrechnung über mehr als 1.000 Pfund.
Laut der Studie State of Insurance Fraud 2026 stimmen 98 Prozent der Versicherer zu, dass KI-Bearbeitungstools digitalen Betrug antreiben; 99 Prozent sind bereits auf manipulierte oder KI-veränderte Unterlagen gestoßen.
76 Prozent sagen, KI-veränderte Einreichungen seien im letzten Jahr ausgefeilter geworden und 36 Prozent der befragten Verbraucher würden erwägen, ein Schadenbild oder Dokument digital zu verändern.
Warum die Kfz-Versicherung besonders anfällig ist
Foto als Entscheidungsgrundlage: Bei Kasko- und Teilkaskoschäden bildet das Foto oft die Basis für Kalkulation, Werkstattsteuerung und Regulierung. Wenn Prozesse automatisiert laufen, wirkt ein gefälschtes Bild direkt auf die Auszahlung.
Digitale Meldewege: Schäden werden per App, Portal oder E-Mail gemeldet, mit Handyfotos ohne Kontrolle der Aufnahmesituation.
Kumulereignisse: Nach Hagel oder Sturm gehen in kurzer Zeit Zehntausende Meldungen ein. Gutachter sind knapp, Prüfkapazität ist der Engpass.
Niedrige Beträge, hohe Stückzahl: Wo eine Tiefenprüfung an Schwellenwerte gebunden ist, entsteht ein Blindfleck bei kleinen und mittleren Schäden – also genau dort, wo das Volumen liegt.
Wirtschaftlicher Druck: Bei einer Marge von wenigen Cent pro Prämieneuro summieren sich auch viele kleine Fehlzahlungen spürbar.
Fälschungsszenarien im Kfz-Schadenalltag
Schaden vergrößern: Ein realer, kleiner Schaden wird per KI-Inpainting um zusätzliche Dellen, Kratzer oder Lackschäden erweitert, damit eine größere Reparatur gerechtfertigt wirkt.
Vorschaden als Neuschaden: Ein alter Schaden wird erneut gemeldet – mit einem älteren Foto oder einer leicht veränderten Version.
Fremdes Fahrzeug oder Fremdbild: Das Foto zeigt gar nicht das versicherte Fahrzeug, sondern stammt aus dem Internet, von einem anderen Unfall oder aus einem früheren Vorgang.
Hagel- und Wildschaden: Nach Unwettern und Wildunfällen werden Schäden am Fahrzeug digital ergänzt oder ein Ereignis behauptet, das so nicht stattgefunden hat.
Mehrfacheinreichung: Dasselbe Foto taucht in mehreren Vorgängen, unter anderem Namen oder bei mehreren Versicherern auf – zugeschnitten, gespiegelt oder anders skaliert.
Verschleierung: Metadaten werden gelöscht oder geändert, das fertige Bild wird vom Bildschirm abfotografiert.
Wichtig ist die Einordnung: Ein einzelnes auffälliges Merkmal beweist keinen Betrug. Entscheidend ist die Gesamtbetrachtung des Schadenfalls. Das gilt auch für Dokumente wie Rechnungen und Kostenvoranschläge, die sich ebenfalls fälschen lassen.
Checkliste: 5 Schritte zur Absicherung der Bildprüfung in der Kfz-Versicherung
Schritt 1: Jedes Bild automatisch prüfen, auch bei Schadenspitzen. Die forensische Analyse läuft beim Upload, nicht erst bei Verdacht. Unauffällige Bilder laufen durch, auffällige gehen in eine Prüfqueue. So bleibt der Prozess auch nach einem Hagelereignis beherrschbar.
Schritt 2: Metadaten mit dem Schadenhergang abgleichen. Passt der Aufnahmezeitpunkt zum gemeldeten Ereignis? Passt der Aufnahmeort zur Schilderung? Fehlende oder widersprüchliche Metadaten sind ein Signal für die Tiefenprüfung.
Schritt 3: Doubletten über Vorgänge hinweg erkennen. Vorschäden, Mehrfacheinreichungen und Serien erkennst Du nur, wenn Bilder vorgangsübergreifend verglichen werden – auch zugeschnitten, skaliert oder in anderem Format. Mehr dazu in unserem Beitrag Mit fraudify doppelte Bilder finden.
Schritt 4: Rückwärtssuche im Netz. Fotos von Unfällen, Hagelschäden und Totalschäden kursieren in Medien, Foren und Inseraten. Eine automatisierte Rückwärtssuche zeigt, ob ein eingereichtes Bild bereits anderswo existiert.
Schritt 5: Erklärbare Ergebnisse, steuerbare Regeln und gezielte Eskalation. Ein Regelwerk legt fest, ab welchen Auffälligkeiten eskaliert wird. Die Technik begründet ihre Einschätzung, Sachbearbeitung und SIU entscheiden – dort, wo es nötig ist, statt flächendeckend.
So unterstützt die fraudify Bildforensik Kfz-Versicherer
Die fraudify Bildforensik von FIDA bildet diese Schritte in einer Lösung ab:
Manipulations-Erkennung: Copy-Paste, Retusche und Weichzeichnung, kombinierte Bildquellen und KI-Manipulationen.
Deepfake Detection: Prüfung auf typische Merkmale generativer KI in Licht, Schatten, Texturen, Details und Dateistruktur.
Metadaten-Check: Zeitstempel-Manipulationen, unplausible Kameradaten, Software-Hinweise und Geodaten.
Internetrückwärtssuche: Stockfotos, Pressebilder, Mehrfachverwendungen und manipulierte Varianten.
Doublettencheck: Auch zugeschnittene, skalierte oder anders formatierte Varianten desselben Bildes.
Im Alltag der Schadenabteilung sind drei Eigenschaften entscheidend:
Explainable AI: Bewertungen sind nachvollziehbar – gegenüber Kunden, Revision und Aufsicht.
Hybrid und multimodal: fraudify kombiniert KI-gestützte Verfahren mit klassischen forensischen Techniken und wertet verschiedene Bildinformationen gemeinsam aus.
Steuerbare Regeln und flexible Integration: Prüfparameter lassen sich anpassen. Der Betrieb ist in der Cloud oder On-Premises möglich, die Anbindung erfolgt über Schnittstellen (APIs) in bestehende Schadensysteme.
Für die Entwicklung erhielt fraudify 2024 den Innovationspreis der Assekuranz in der Kategorie Kundenerlebnis.
Ausblick: Prüfen, bevor das Volumen kommt
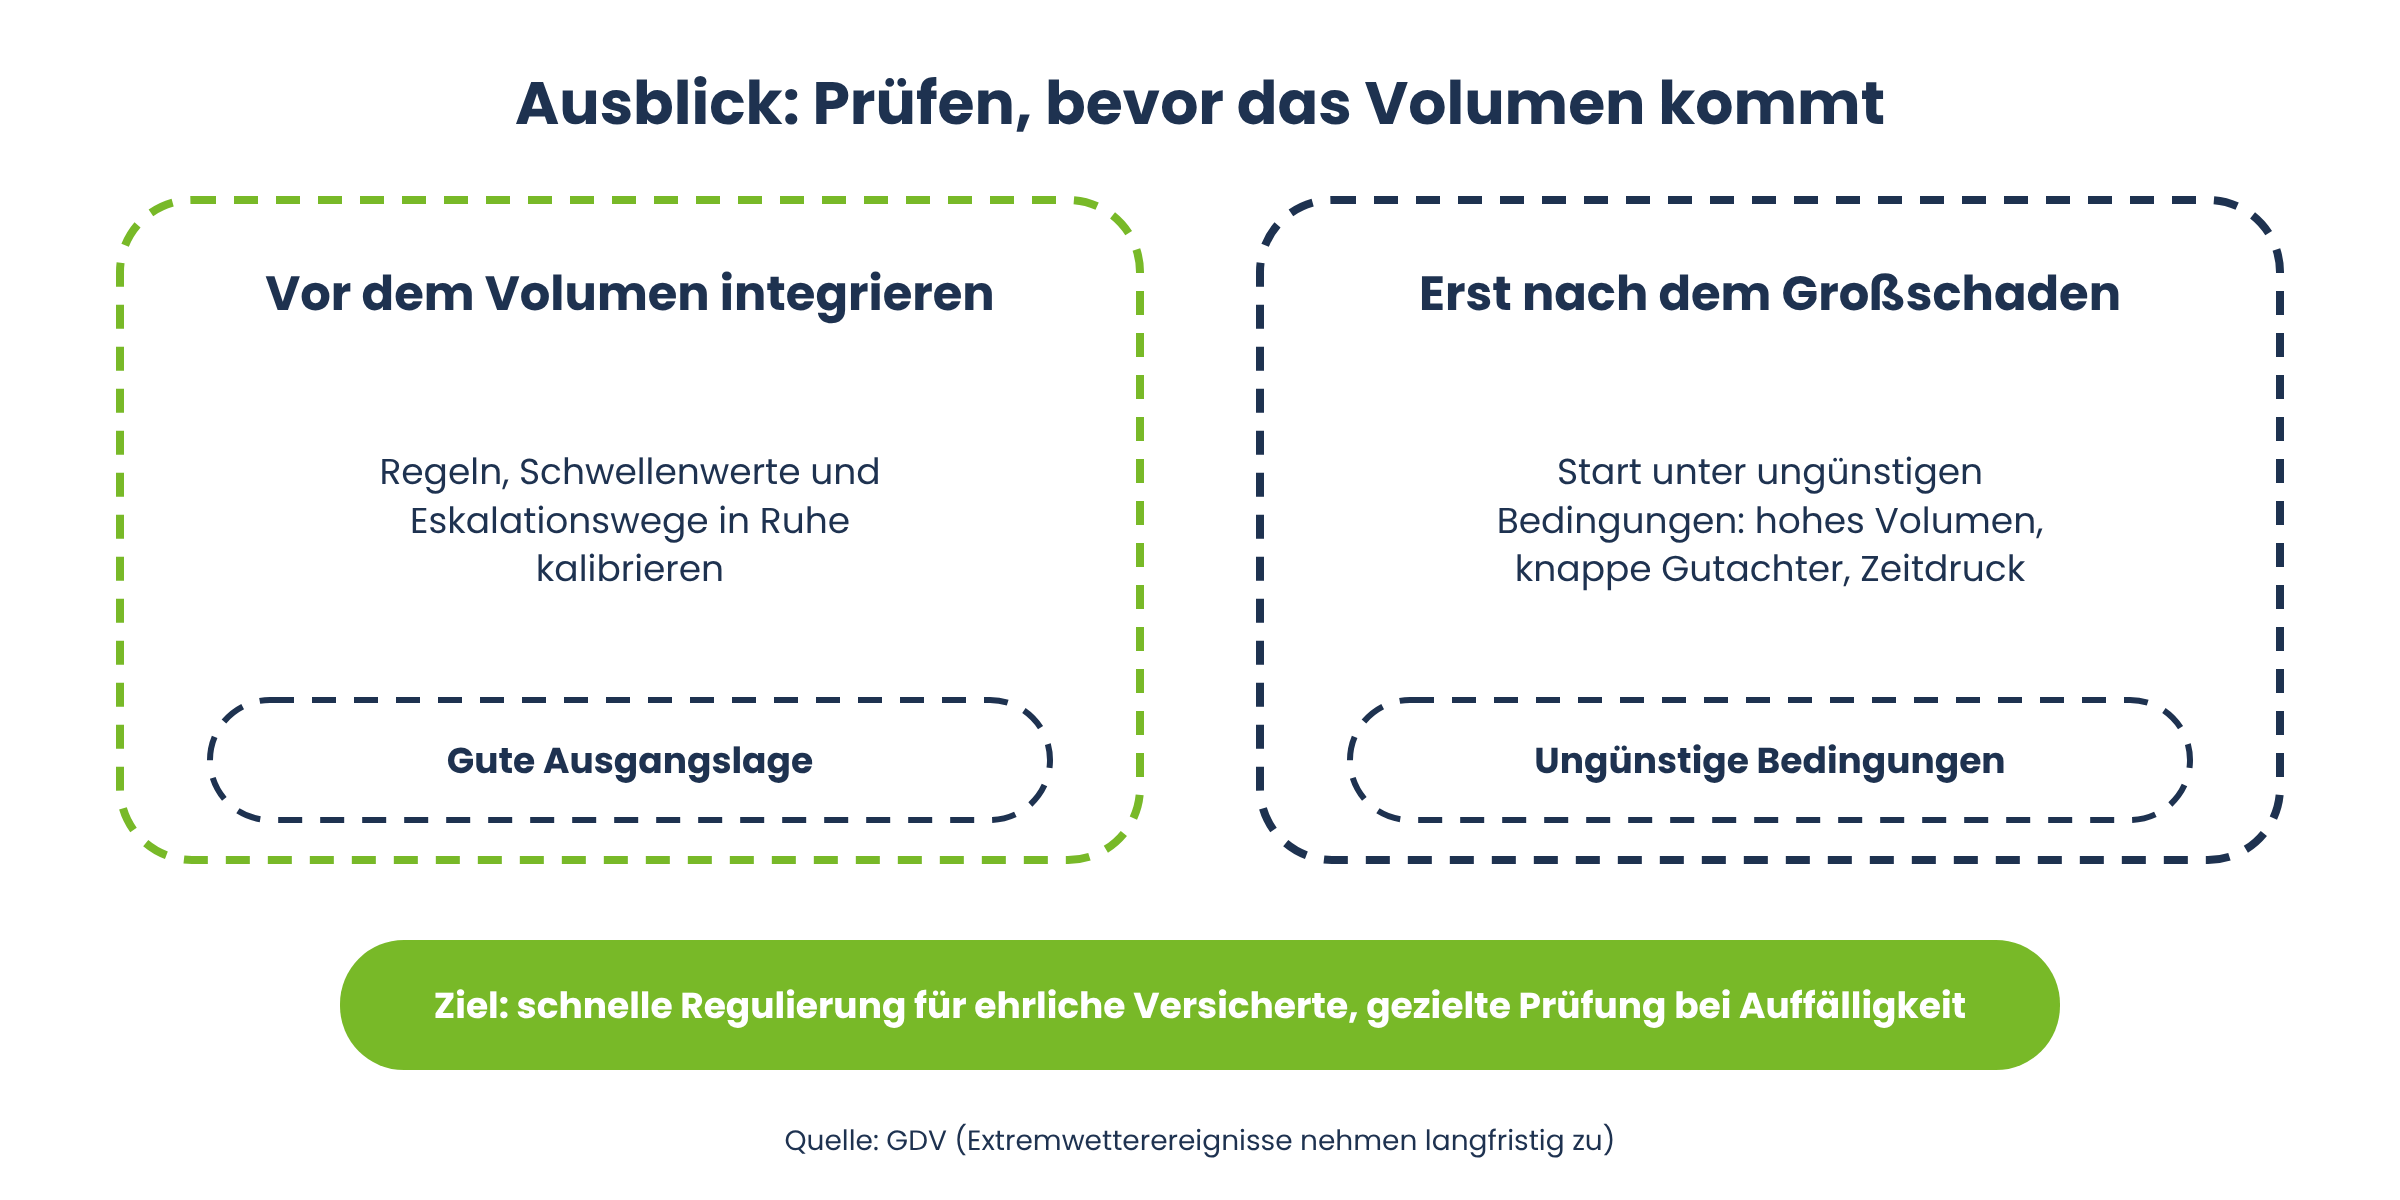
Generative Modelle werden weiter besser, und Extremwetterereignisse nehmen laut GDV langfristig zu. Wer automatisierte Bildforensik erst nach dem nächsten Großschadenereignis einführt, startet unter ungünstigen Bedingungen: hohes Volumen, knappe Gutachter, Zeitdruck. Wer sie vorher integriert, kann Regeln, Schwellenwerte und Eskalationswege in Ruhe kalibrieren.
Auch Fairness bleibt zentral. Ziel ist nicht Generalverdacht, sondern schnelle Regulierung für die überwältigende Mehrheit ehrlicher Versicherter – und gezielte Prüfung dort, wo Bilder auffällig sind.
Automatische Bildprüfung, Metadaten-Abgleich, Doublettencheck, Rückwärtssuche und erklärbare Ergebnisse machen Deine Schadenregulierung robust und halten sie für ehrliche Versicherte schnell. Willst Du sehen, wie das mit Deinen eigenen Bildern funktioniert? Dann fordere jetzt Deine kostenlose fraudify Live-Demo an.
FAQ: Häufige Fragen zu Deepfakes in der Kfz-Versicherung
Zuverlässig nur mit automatisierter Bildforensik. Sie prüft Licht, Schatten, Texturen, Dateistruktur und Metadaten sowie Doubletten und Rückwärtssuche – Dinge, die bei Sichtprüfung leicht übersehen werden
Ja, gerade diese. Wo Tiefenprüfungen an Schwellenwerte gebunden sind, entstehen Blindflecken bei kleinen und mittleren Schäden – also dort, wo das Volumen liegt.
Der Doublettencheck erkennt auch zugeschnittene, skalierte oder anders formatierte Varianten desselben Bildes über Vorgänge hinweg.
Nein. Sie priorisiert und begründet. Sachbearbeitung, SIU und Gutachter entscheiden – und werden gezielter dort eingesetzt, wo Bilder auffallen.
Ja. fraudify bietet moderne Schnittstellen (APIs) und lässt sich in der Cloud oder On-Premises betreiben.


